
建设工程造价构成(二)
第三节 建筑安装工程费用构成和计算
【高频考点1】建筑安装工程费用内容及组成☆
(1)建筑工程费用内容包括各类房屋建筑工程和列入房屋建筑工程费用的供水、供暖、卫生、通风、煤气等设备费用及其安装、装饰工程的费用,列入建筑工程费用的各种管道、电力、电信和电缆导线敷设工程的费用。同时,矿井开凿、井巷延伸、露天矿剥离,石油、天然气钻井,修建铁路、公路、桥梁、水库、堤坝、灌渠及防洪等工程的费用也属于建筑工程费。
(2)安装工程费用内容包括生产、动力、起重、运输、传动和医疗、实验等各种需要安装的机械设备的装配费用,与设备相连的工作台、梯子、栏杆等设施的工程费用,附属于被安装设备的管线敷设工程费用,以及被安装设备的绝缘、防腐、保温、油漆等工作的材料费和安装费。为测定安装工程质量,对单台设备进行单机试运转、对系统设备进行系统联动无负荷试运转工作的调试费。
【高频考点2】按费用构成要素划分建安工程费用项目构成和计算☆☆☆☆☆
1.人工费=∑(工日消耗量×工日单价)
(1)人工工日消耗量:基本用工、其他用工;
(2)人工工日单价:工资、津贴、奖金、加班加点工资、特殊情况下支付的工资以及社会保险费、住房公积金、劳动保护费、职工福利费、工会经费、职工教育经费等。
2.材料费
施工过程中耗费的各种原材料、半成品、构配件、 工程设备等的费用,以及周转材料等的摊销、租赁费用。
材料费=∑(材料消耗量×材料单价)
(1)材料消耗量:净用量、不可避免的损耗量
(2)材料单价:材料原价、运杂费、运输损耗费、 采购及保管费。
当采用一般计税方法时,材料原价、运杂费均应扣除增值税进项税额。
3.施工机具使用费
施工机具使用费=施工机械使用费+仪器仪表使用费
? 施工机械使用费=∑(施工机械台班消耗量×台班单价)
注:施工机械台班单价包括折旧费、检修费、维护费、安拆费及场外运费、人工费、燃料动力费、其他费用;
? 仪器仪表使用费=∑(仪器仪表台班消耗量×台班单价)
注:仪器仪表台班单价包括折旧费、维护费、校验费、动力费;
4.企业管理费
(1)检验试验费是指施工企业按照有关标准规定,对建筑以及材料、构件和建筑安装物进行一般鉴定、检查所发生的费用,包括自设试验室进行试验所耗用的材料等费用。不包括新结构、新材料的试验费,对构件做破坏性试验及其他特殊要求检验试验的费用和建设单位委托检测机构进行检测的费用。
(2)财务费是指企业为施工生产筹集或提供预付款担保、履约担保、职工工资支付担保等所发生的各种费用。
(3)其他管理费包括技术转让费、技术开发费、投标费、业务招待费、绿化费、广告费、公证费、法律顾问费、审计费、咨询费、保险费(含财产险、工程质量保证险等)、劳动力招募费、数据处理或使用费等。
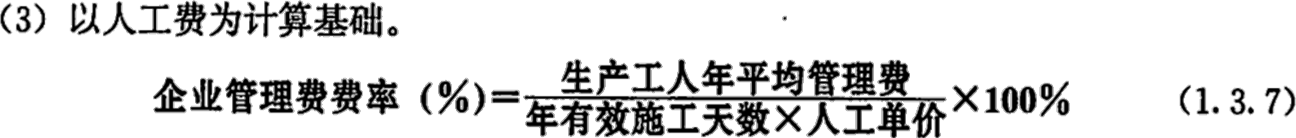
(4)企业管理费计算
企业管理费=取费基数×费率
? 以直接费为计算基础
? 以人工费和施工机具使用费合计为计算基础
? 以人工费为计算基础
【高频考点2】建设期利息☆☆☆☆☆
建设期利息主要是指在建设期内发生的为工程项目筹措资金的融资费用及债务资金利息。国外贷款利息的计算中,年利率应综合考虑贷款协议中向贷款方加收的手续费、管理费、承诺费,以及国内代理机构向贷款方收取的转贷费、担保费和管理费等。
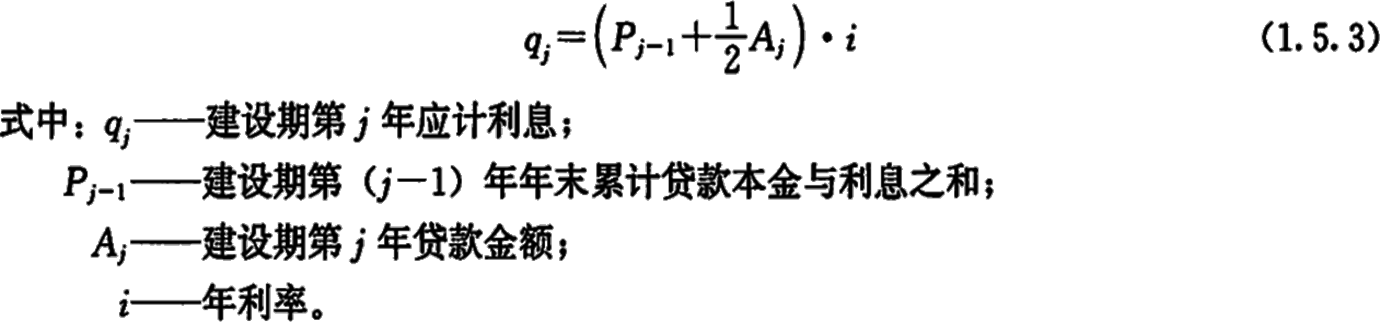
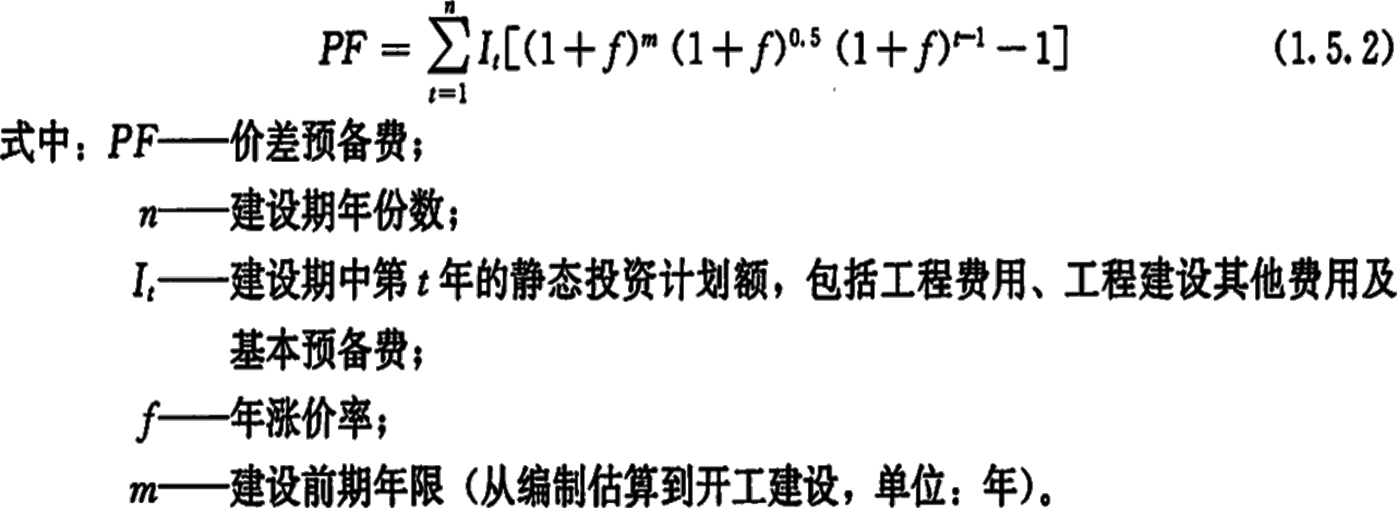
2.价差预备费
第五节 预备费和建设期利息的计算
【高频考点1】预备费☆☆☆☆☆
1.基本预备费是指投资估算或工程概算阶段预留的费用,一般由四部分构成:
(1)工程变更及洽商。
(2)一般自然灾害处理。
(3)不可预见的地下障碍物处理的费用。
(4)超规超限设备运输增加的费用。
基本预备费=(工程费用+工程建设其他费用)×费率
【高频考点4】联合试运转费☆☆☆☆
? 是指整个生产线或装置的负荷联合试运转所发生的费用净支出(试运转支出大于收入的差额部分费用)。
? 试运转支出包括试运转所需原材料、燃料及动力消耗、低值易耗品、其他物料消耗、工具用具使用费、机械使用费、联合试运转人员工资、施工单位参加试运转人员工资、专家指导费,以及必要的工业炉烘炉费等。
? 不包括应由设备安装工程费用开支的调试及试车费用,以及在试运转中暴露出来的因施工原因或设备缺陷等发生的处理费用。
【高频考点3】研究试验费
? 为建设项目提供或验证设计参数、数据、资料等进行必要的研究试验,以及设计规定在建设过程中必须进行试验、验证所需的费用。
? 包括:自行或委托其他部门的专题研究、试验所需人工费、材料费、试验设备及仪器使用费等。
? 不包括:
(1)应由科技三项费用(新产品试制费、中间试验费和重要科学研究补助费)开支的项目。
(2)应在建安费用中列支的施工企业对建筑材料、构件和建筑物进行一般鉴定、检查所发生的费用及技术革新的研究试验费。
(3)应由勘察设计费或工程费用中开支的项目。
(3)计算
? 场地准备及临时设施费应尽量与永久性工程统一考虑。
? 建设场地的大型土石方工程应进入工程费用中的总图运输费用中。
? 新建项目的场地准备和临时设施费应根据实际工程量估算,或按工程费用的比例计算。
? 改扩建项目一般只计拆除清理费。
? 凡可回收的拆除工程采用以料抵工方式冲抵拆除清理费。
? 不包括列入建筑安装工程费中的施工单位临时设施费。
【高频考点2】场地准备和临时设施费
(1)建设项目场地准备费:建设单位组织进行的场地平整和地上余留设施拆除清理等准备工作而发生的费用。
(2)建设单位临时设施费:建设单位提供的未列入工程费用的临时水、电、路、信、气、热等工程和临时仓库等建(构)筑物的建设、维修、拆除、摊销费用或租赁费用,以及货场、码头租赁等费用。
第四节 工程建设其他费用的构成和计算
【高频考点1】项目建设管理费内容和计算☆☆
(1)项目建设管理费是指项目建设单位从项目筹建之日起至办理竣工财务决算之日止发生的管理性质的支出。包括劳动保护费、招募生产工人费、技术图书资料费(含软件)、业务招待费、竣工验收费......和其他管理性质开支。
(2)建设项目一般不得同时列支代建管理费和项目建设管理费。建设单位委托咨询机构进行施工项目管理服务会发生施工项目管理费,从项目建设管理费中列支。委托咨询机构行使部分管理职能的,相应费用列入工程咨询服务费。
? 费用的组成形式和分摊比例
|
组成形式 |
组成分部分项工程单价 |
人工费、机械费和材料费 |
|
单独列项 |
开办费中的临时设施、为业主提供的办公和生活设施、脚手架等费用,单独分项报价; |
|
|
分摊进单价 |
承包人总部管理费、利润和税金,开办费中的项目 |
|
|
分摊比例 |
固定比例 |
税金、政府收取的各项管理费 |
|
浮动比率 |
总部管理费、利润 |
|
|
测算比例 |
开办费 |
|
|
公式法 |
? |
4. 利润及税金
5. 暂定金额
工程师批准后才能动用。
6.分包工程费用
(1)分包工程费。包括分包工程的直接工程费、管理费和利润。
(2)总包利润和管理费。分包单位向总包单位交纳的总包管理费、其他服务费和利润。
3.开办费
(1)单项工程建筑安装工程量越大,开办费在工程价格中的比例就越小。
(2)内容:①施工用水、用电费;②工地清理费及完工后清理费,建筑物烘干费,临时围墙、安全信号、防护用品费以及恶劣气候条件下的工程防护费、污染费、噪声费,其他法定防护费用;③周转材料费;④临时设施费;⑤驻工地工程师现场办公费、设备费,现场材料试验费;⑥其他(工人现场福利费及安全费、职工交通费、日常气候报表费、现场道路及进出场道路修筑及维护费、恶劣天气下的工程保护措施费、现场保卫设施费等)。
2.管理费
管理费包括工程现场管理费和公司管理费。管理费业务经费。
业务经费包括:①广告宣传费;②交际费;③业务资料费;④业务所需手续费(例如开具保函的手续费);⑤代理人费用和佣金;⑥保险费;⑦银行贷款利息。
【高频考点4】国外建筑安装工程费用的构成☆☆☆
1.直接工程费(人材机)
(1)人工费
? 按技术要求划分为高级技工、熟练工、半熟练工和壮工。当工程价格采用平均工资计算时,要按各类工人总数的比例进行加权计算。人工费包括工资、加班费、津贴、招雇解雇费。
(2)材料费包括预涨费。
(3)计日工:零星项目或工作,依据经发包人确认的实际消耗人工工日、材料数量、施工机具台班等,按合同约定的单价计价的方式。
可按单价方式计价,按其计日工数量乘以相应的综合单价计算价格;也可按总价方式计价,以项为单位计算其清单项目价格。
(4)总承包服务费:发包人提供材料、专业分包工程的总承包服务费可按项或费率计价;直接发包的专业工程的总承包服务费宜以项计量。
? 措施项目费计算
除模板以及发包人提供设计图纸并要求承包人按图施工的措施项目应按照分部分项工程费的方式计算外,措施项目均按项计算,采用总价计价方式。其中安全生产措施费应单独列项。
2. 其他项目费
(1)暂列金额:宜按总价方式计价,以项计算。
(2)专业工程暂估价:发包人在工程量清单中提供的,含增值税的专业工程费用。采用总价计价方式,以项计算。
|
项目名称 |
工作内容及包含范围 |
|
文明施工 |
“五牌一图”费用 |
|
现场围挡的墙面美化(包括内外墙粉刷、刷白、标语等)、压顶装饰费用 |
|
|
现场厕所便槽刷白、贴面砖,水泥砂浆地面或地砖铺砌,建筑物内临时便溺设施费用 |
|
|
其他施工现场临时设施的装饰装修、美化措施费用 |
|
|
现场生活卫生设施费用 |
|
|
生活用洁净燃料费用 |
|
|
防煤气中毒、防蚊虫叮咬等措施费用 |
|
|
施工现场操作场地的硬化费用 |
|
|
现场绿化费用、治安综合治理费用 |
|
|
现场配备医药保健器材、物品费用和急救人员培训费用 |
|
|
现场工人的防暑降温、电风扇、空调等设备及用电费用 |
|
|
建筑工人实名制管理费等其他文明施工措施费用 |
|
项目名称 |
工作内容及包含范围 |
|
环境保护 |
现场施工机械设备降低噪声、防扰民措施费用 |
|
水泥和其他易飞扬细颗粒建筑材料密闭存放或采取覆盖措施等费用 |
|
|
工程防扬尘洒水费用 |
|
|
土石方、建筑弃渣外运车辆防护措施费用 |
|
|
现场污染源的控制、生活垃圾清理外运、场地排水排污措施费用 |
|
|
其他环境保护措施费用 |
|
项目名称 |
工作内容及包含范围 |
|
安全生产 |
安全生产检查、评估评价(不含新建、改建、扩建项目安全评价)、咨询和标准化建设支出 |
|
配备和更新现场作业人员安全防护用品支出 |
|
|
安全生产宣传、教育、培训和从业人员发现并报告事故隐患的奖励支出 |
|
|
安全生产适用的新技术、新标准、新工艺、新装备的推广应用支出 |
|
|
安全设施及特种设备检测检验、检定校准支出 |
|
|
安全生产责任保险支出 |
|
|
与安全生产直接相关的其他支出 |
|
项目名称 |
工作内容及包含范围 |
|
安全生产 |
完善、改造和维护安全防护设施设备支出(不含“三同时”要求初期投入的安全设施),包括施工现场临时用电系统、洞口或临边防护、高处作业或交叉作业防护、临时安全防护、支护及防治边坡滑坡、工程有害气体监测和通风、保障安全的机械设备、防火、防爆、防触电、防尘、防毒、防雷、防台风、防地质灾害等设施设备支出 |
|
应急救援技术装备、设施配置及维护保养支出,事故逃生和紧急避难设施设备的配置和应急救援队伍建设、应急预案制修订与应急演练支出 |
|
|
开展施工现场重大危险源检测、评估、监控支出,安全风险分级管控和事故隐患排查整改支出,工程项目安全生产信息化建设、运维和网络安全支出 |
【高频考点3】按造价形成划分建安工程费用项目构成和计算☆☆☆☆
1.措施项目费
(1)安全生产措施费。若以建筑安装工程费用为计算依据,不同建设行业安全施工费的计取标准为:矿山工程 3.5%;铁路工程、房屋建筑工程、城市轨道交通工程3%;水利水电工程、电力工程 2.5%;冶炼工程、机电安装工程、化工石油工程、通信工程 2%;市政公用工程、港口与航道工程、公路工程 1.5%。
(2)环境保护费。
(3)文明施工费。
(4)临时设施费。
3)纳税义务发生的时间为纳税人发生应税行为并收讫销售款项或者取得索取销售款项凭据的当天;先开具发票的,为开具发票当天。承包人的预收工程款不产生纳税义务,但有预缴税的纳税义务。当采用一般计税方法时,预征率为2%;采用简易计税方法时,预征率为3%,计算基数均为“全部价款和价外费用-支付的分包款”。多预缴的增值税是不能退回的,只能用于冲抵下一期的应缴税款。
(4)建筑业的增值税税务筹划
1)计税方法的选择主体。计税方法的选择权应归属于承包人,当计税方法可选时,一经选择 36个月内不得变更。36个月内不得变更主要是针对单个项目而言的。发包人可以在建设项目招投标过程中通过事先拟定的合同条款要求选择特定的计税方法。
2)增加可抵扣增值税进项税额的方法:
①人工费。人工费若采用劳务分包的方式,劳务分包合同额中的增值税都可以成为可抵扣增值税进项税额;
②材料费。开票价高,不开价低,需要衡量;
5.增值税:简易计税适用范围:
|
小规模 纳税人 |
①年应税销售额未超过500万元,且会计核算不健全,不能按规定报送有关税务资料 |
|
②年应税销售额超过500万元,但不经常发生应税行为的单位 |
|
|
一般纳税人 (自由选择) |
? 以清包工方式提供的建筑服务:不采购材料或只采购辅材,并收取人工费、管理费或其他费用的建筑服务 |
|
? 为甲供工程提供的建筑服务:全部或部分设备、材料、动力由发包人自行采购;建筑工程总承包单位为房屋建筑的地基与基础、主体结构提供工程服务,建设单位自行采购全部或部分钢材、混凝土、砌体材料、预制构件的,适用简易计税方法计税。 |
|
|
? 为建筑工程老项目提供的建筑服务:施工许可证或合同注明的开工日期在2016年4月30日前的建筑工程项目 |
