设备购置费计算介绍
设备购置费是指购置或自制的达到固定资产标准的设备、工器具及生产家具等所需的费用。设备购置费包括设备原价和设备运杂费,即:
【设备购置费=设备原价或进口设备抵岸价+设备运杂费】
设备原价是指国产标准设备、非标准设备的原价。设备运杂费是指设备原价中未包括的包装和包装材料费、运输费、装卸费、采购费及仓库保管费、供销部门手续费等。如果设备是由设备成套公司供应的,成套公司的服务费也应计入设备运杂费中。【2016】
1、国产标准设备原价【2016、2020】
国产标准设备原价一般指的是设备制造厂的交货价,即出厂价。如设备由设备成套公司供应,则以订货合同价为设备原价。有的设备有两种出厂价,即带有备件的出厂价和不带有备件的出厂价。在计算设备原价时,一般按带有备件的出厂价计算。【2017】
2、国产非标准设备原价
非标准设备原价有多种不同的计算方法,如成本计算估价法、系列设备插入估价法、分部组合估价法、定额估价法等。但无论哪种方法都应该使非标准设备计价的准确度接近实际出厂价,并且计算方法要简便。【2020】
3、进口设备抵岸价的构成及其计算
3.1进口设备的交货方式
(1)内陆交货类:卖方在出口国内陆的某个地点完成交货。
(2)目的地交货类:卖方在进口国的港口或内地交货。
(3)装运港交货类:卖方在出口国的装运港完成交货。
3.2进口设备抵岸价的构成
进口设备抵岸价=货价+国外运费+国外运输保险费+银行财务费+外贸手续费+进口关税+增值税+消费税
(1)进口设备的货价=离岸价(FOB价)×人民币外汇牌价
(2)国外运费=离岸价×运费率 或 国外运费= 运量×单位运价
(3)国外运输保险费【2015】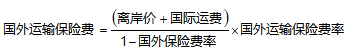
(4)银行财务费=离岸价×人民币外汇牌价×银行财务费率
(5)外贸手续费=进口设备到岸价×人民币外汇牌价×外贸手续费率
式中,进口设备到岸价(CIF)=离岸价(FOB)+国外运费+国外运输保险费
(6)进口关税=到岸价×人民币外汇牌价×进口关税率
(7)进口产品增值税额=组成计税价格×增值税率 【2018】
组成计税价格=到岸价×人民币外汇牌价+进口关税+消费税
(8)消费税: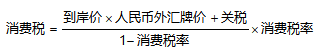
3、设备运杂费
(1)国产标准设备由设备制造厂交货地点起至工地仓库(或施工组织设计指定的需要安装设备的堆放地点)止所发生的运费和装卸费。【2015】
进口设备则由我国到岸港口、边境车站起至工地仓库(或施工组织设计指定的需要安装设备的堆放地点)止所发生的运费和装卸费。
(2)在设备出厂价格中没有包含的设备包装和包装材料器具费;在设备出厂价或进口设备价格中如已包括了此项费用,则不应重复计算。
(3)供销部门的手续费。
(4)建设单位(或工程承包公司)的采购与仓库保管费。
(5)设备运杂费=设备原价×设备运杂费率
(6)一般来讲,沿海和交通便利的地区,设备运杂费率相对低一些;内地和交通不便利的地区就要相对高一些,边远省份则要更高一些。
4、工器具及生产家具购置费的构成及计算
工器具及生产家具购置费=设备购置费×定额费率
 设备购置费计算相关课程
 设备购置费计算解析


1.01MB
下载
1.13MB
下载
1.19MB
下载
1.10MB
下载
1.30MB
下载
1.01MB
下载
211.82KB
下载
1004.25KB
下载
504.42KB
下载
676.82KB
下载
327.58KB
下载
348.11KB
下载