投资回收期分析介绍
投资回收期也称投资返本期,是反映技术方案投资回收能力的重要指标,分为静态投资回收期和动态投资回收期。
1、静态投资回收期的计算
(1)当技术方案实施后各年的净收益(即净现金流量)均相同时,静态投资回收期的计算公式为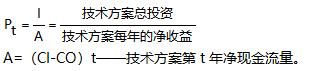
(2)当技术方案实施后各年的净收益不同时,根据累计净现金流量由负值变为零的时点,其计算公式为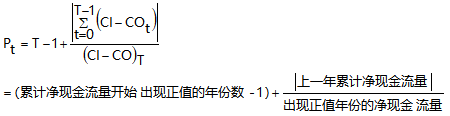
2、静态投资回收期优劣【2017、2020】
优点:
(1)一定程度上显示了资本的周转速度,周转速度愈快,静态投资回收期愈短,风险愈小,技术方案抗风险能力强 。
(2)适用于技术上更新迅速的技术方案,或资金相当短缺的技术方案,或未来的情况很难预测而投资者又特别关心资金补偿的技术方案。
缺点:
(1)没有全面地考虑技术方案整个计算期内现金流量,只考虑回收之前的效果,不能反映投资回收之后的情况,故无法准确衡量技术方案在整个计算期内的经济效果。
(2)没有考虑资金时间价值,只考虑回收之前各年净现金流量的直接加减,以致无法准确判别技术方案的优劣。
3、静态投资回收期的适用范围
(1)技术上更新迅速的技术方案;
(2)资金相当短缺的技术方案;
(3)未来的情况很难预测而投资者又特别关心资金补偿的技术方案;
(4)只能作为辅助评价指标,或与其他评价指标结合应用。
 投资回收期分析相关课程
 投资回收期分析解析


1.01MB
下载
1.13MB
下载
1.19MB
下载
1.10MB
下载
1.30MB
下载
1.01MB
下载
211.82KB
下载
1004.25KB
下载
504.42KB
下载
676.82KB
下载
327.58KB
下载
348.11KB
下载