
在《建设工程经济》的财务分析中,偿债能力比率是评估项目财务生存能力和抗风险能力的关键。其中,利息备付率与偿债备付率虽然都用于衡量偿债能力,但两者的考察侧重点和计算逻辑有着本质的区别。
首先,从本质区别来看,利息备付率(ICR)主要衡量的是项目支付利息的能力,它反映了企业息税前利润对当期应付利息的覆盖程度;而偿债备付率(DSCR)则全面衡量项目偿还本金和利息的综合能力,考察的是项目实际可用于还本付息的资金对当期应还本付息总额的保障程度。简而言之,前者只看“息”,后者兼顾“本”与“息”。
其次,在计算逻辑上,利息备付率的分子是息税前利润(EBIT),分母是当期应付利息(PI);而偿债备付率的分子是可用于还本付息的资金(通常包括息税折旧摊销前利润扣除所得税后的余额等),分母则是当期应还本付息金额(PD),包含了本金和利息两部分。
最后,在项目的实际融资决策与考试判定中,两者的合格标准也有所不同。对于利息备付率,正常情况下必须大于1,但为了保持足够的安全边际,一般认为利息备付率大于2较为适宜,表明企业有充足的利润来支付利息;对于偿债备付率,同样必须大于1才能避免债务违约,但在实际工程经济评价中,通常要求偿债备付率大于1.3才算合理。掌握这两个指标的区别与判定标准,不仅能帮助考生在考试中准确避坑,更能为实际工程项目的融资方案比选提供科学依据。
科目:建设工程经济
考点:偿债能力比率-利息备付率、偿债备付率
1、某技术方案在某年度,息税前利润为1000万元,企业所得税为260万元,折旧费为100万元,摊销费为50万元,应付利息为150万元,应还本付息金额为600万元。则该技术方案在该年度的偿债备付率为( )。
A.1.48
B.1.73
C.1.92
D.1.63
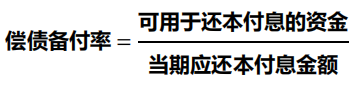
可用于还本付息的资金包括:未分配利润(净利润),固定资产折旧,无形资产及其他资产摊销费。
计算时注意:分子还需加上利息本身,可用于还本付息的资金=息税前利润(税前利润+利息)-企业所得税+折旧+摊销=1000-260+100+50=890万元
偿债备付率=890÷600=1.48。
2、偿债备付率指标中“可用于还本付息的资金”包括( )。
A.无形资产摊销费
B.未分配利润
C.维持运营投资
D.固定资产大修理费
E.固定资产折旧费