
在一级建造师《建设工程经济》的财务分析体系中,营运能力比率不仅包含存货和应收账款等局部指标,更涵盖了反映企业整体运营状况的总资产周转率与流动资产周转率。这两个指标如何协同揭示建筑企业的综合管理效能?本文将为您深度答疑。
首先,总资产周转率是营业收入与平均资产总额的比值,它综合反映了企业全部资产的利用效率。对于重资产的建筑施工企业而言,该指标直接体现了企业投入的机械设备、厂房以及流动资金的整体创收能力。若该指标偏低,通常意味着企业存在资产闲置、盲目投资或产能过剩的问题。
其次,流动资产周转率则是营业收入与平均流动资产的比值。流动资产是施工企业日常运转的“血液”,包括现金、应收账款和存货等。该指标越高,说明企业流动资产的周转速度越快,资金利用效率越高,从而能以较少的流动资金完成更多的工程产值。
在实际案例分析与考试应用中,考生需要学会将两者协同对比分析。例如,当一家施工企业的流动资产周转率较高,但总资产周转率却偏低时,这往往暗示企业的非流动资产(如大型盾构机、塔吊等施工机械)存在严重闲置,或者前期固定资产投资过大导致折旧负担沉重。反之,若总资产周转率尚可而流动资产周转率低下,则说明企业的工程款回收困难或材料库存积压,拖累了整体资金链。
备考一建经济时,切忌死记硬背公式。考生必须掌握指标间的内在逻辑与联动关系,结合施工企业的行业特性进行定性判断。只有这样,才能在面对复杂的财务分析案例题时,精准定位企业管理痛点,拿下高分。
科目:建设工程经济
考点:营运能力比率
1、企业6月份营业收入300万元,月初存货占用资金180万元,月末存货占用资金220万元。6月份企业存货周转天数为()天。
A.18
B.20
C.22
D.30
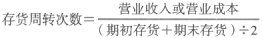
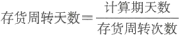
存货周转次数=300÷[(180+220)÷2]=1.5次
存货周转天数=30÷1.5=20天
2、下列关于应收账款周转率与周转天数指标的说法,正确的有()
A.应收账款周转率数值越高,代表企业应收账款回收速度越快
B. 应收账款周转天数越短,企业被占用的营运资金越少,资金利用效率更高
C. 应收账款周转速度快,侧面反映企业信用政策合理,发生坏账的风险更低
D. 应收账款周转率越高一定代表企业经营状况更优,不存在任何负面影响
E. 为提高应收账款周转率,企业无限制收紧赊销信用政策,一定能提升企业盈利水平