7.3.1 施工成本构成介绍
施工成本构成
按生产费用计入成本核算对象的过程和方法区分,成本分为直接成本和间接成本。
直接成本即直接计入成本,是指发生时即能直接计入某一成本核算对象的生产费用。
间接成本即间接计入成本,是指生产费用发生时,不能或不便于直接计入某一成本核算对象,而需按照一定的分配方法分配计算后才计入有关成本核算对象的费用。
具体计入成本核算对象的费用项目、是直接计入还是间接计入,与成本核算方法有关。

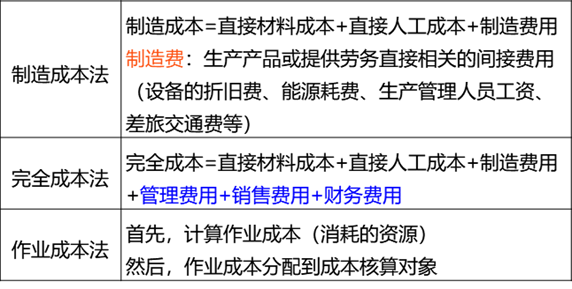
现行《企业会计准则》和相关制度规定采用制造成本法进行会计核算。
 7.3.1 施工成本构成相关课程
 7.3.1 施工成本构成解析


1.01MB
下载
1.13MB
下载
1.19MB
下载
1.10MB
下载
1.30MB
下载
1.01MB
下载
211.82KB
下载
1004.25KB
下载
504.42KB
下载
676.82KB
下载
327.58KB
下载
348.11KB
下载
 去答题