
 应纳税额介绍
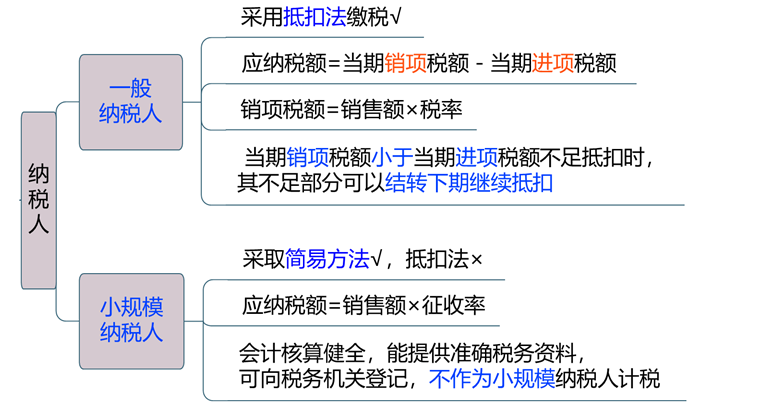
5、应纳税额的计算:
(1)应纳税额为当期销项税额抵扣当期进项税额后的金额
(2)当期销项税额小干当期进项税额不足抵扣时,其不足部分可以结转下期继续抵扣
(3)下列项目的进项税额不得丛销项税额中抵扣:
①用于简易计税方法计税项目、免征增值税项目、集体福利或者个人消费的购进货物、劳务、服务、无形资产和不动产;
②非正常损失的购进货物,以及相关的劳务和交通运输服务;
③非正常损失的在产品、产成品所耗用的购进货物(不包括固定资产)、劳务和交通运输服务;
④国务院规定的其他项目
(4)属于下列情形之一的,不得开县增值税专用发票:
①应税销售行为的购买方为消费者个人的;
②发生应税销售行为适用免税规定的
 应纳税额相关课程
 应纳税额解析

433.52KB
下载
421.17KB
下载
424.94KB
下载
474.00KB
下载
441.15KB
下载
420.33KB
下载
469.68KB
下载
439.90KB
下载
435.39KB
下载
451.21KB
下载
426.67KB
下载
456.90KB
下载



 去答题