233网校 基金从业

债券的收益率

债券的收益率介绍

1.当期收益率

又称当前收益率,是债券的年利息收入与当前的债券市场价格的比率。

计算公式为:I=C/P 其中,I表示当期收益率,C表示年息票利息,P表示债券市场价格。

2.到期收益率

(1)债券获得的未来现金流现值等于债券当前市价的贴现率

(2)相当于投资者按照当前市场价格购买并且一直持有至到期可获得的年平均收益率

两个重要假设:①投资者持有至到期;②利息再投资收益率不变。

计算公式:
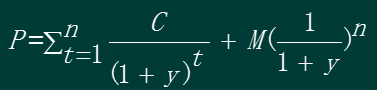
图片.png,其中:P表示债券市场价格,C表示每期支付的利息,n表示时期数,M表示债券面值。

专题更新时间:2026/08/28 18:41:43

债券的收益率相关课程

本视频可免费试听30秒,看完整版请购买课程

债券的收益率解析

所属考试:基金从业
所属科目:证券投资基金基础知识
授课老师:赵聪
所属章节:第8章 固定收益投资/第二节 债券价值分析/债券的收益率
所属版本:2024年课程(旧教材版)
考点标签: 运用

债券当期收益率与到期收益率之间的关系

债券当期收益率与到期收益率两者之间的关系如下:(1)债券市场价格越接近债券面值, 期限越长, 则其当期收益率就越接近到期收益率。(2)债券市场价格越偏离债券面值, 期限越短, 则当期收益率就越偏离到期
债券当期收益率与到期收益率之间的关系
阅读全文

债券的收益率相关试题

单选题 1.固定利率国债A与零息国债B期限、面值、市场价格都相同,到期收益率分别为YA与YB,则()。
A YA比YB低
B YA比YB高或低都有可能
C YA比YB高
D YA与YB相等

正确答案: C

答案解析: 到期收益率是现在以市场价格买入债券并持有到期可获得的收益率。两只债券期限相同,市场价格相同(现在的买入价相同)、面值相同(未来的还本相同),但是国债A还支付利息而国债B不支付利息,所以债券A的到期收益率更高。

单选题 2. 关于债券当期收益率和到期收益率的关系,下列说法错误的是( )。
A 当期收益率未考虑投资债券的资本损益,到期收益率则考虑了投资债券的资本损益
B 当期收益率总是与到期收益率反向变动
C 债券市场价格越接近债券面值,期限越长,则其当期收益率越接近到期收益率
D 债券市场价格越偏离债券面值,期限越短,则当期收益率越偏离到期收益率

正确答案: B

答案解析: 债券当期收益率与到期收益率两者之间的关系如下:(1)债券市场价格越接近债券面值,期限越长,则其当期收益率就越接近到期收益率。(2)债券市场价格越偏离债券面值,期限越短,则当期收益率就越偏离到期收益率。但是不论当期收益率与到期收益率近似程度如何,当期收益率的变动总是预示着到期收益率的同向变动。

单选题 3.某公司持有10年单利计息的债券,每张面额为10000元,票面利率5%。起息日为6月1日,到期日为6月30日(共30天),若全年计息基数为360天,则到期日该公司获得的利息为(  )元
A 41.67
B 42.67
C 250
D 500

正确答案: A

答案解析: i=pv x i x t=10000 x 5% x 30/360=41.67(四舍五入保留两位小数)

单选题 4.债券甲面值100元,市场价格98元,期限5年,债券乙面值100元,市场价格95元,期限3年,对于债券甲和债券乙的到期收益率判断正确的是( )。
A 债券甲的当期收益率比债券乙更接近到期收益率
B 债券乙的当期收益率比债券甲更接近到期收益率
C 无法判断债券甲与债券乙的当期收益率与到期收益率的偏离程度
D 债券甲的当期收益率比债券乙更偏离到期收益率

正确答案: A

答案解析: 债券当期收益率与到期收益率两者之间的关系如下:(1)债券市场价格越接近债券面值,期限越长,则其当期收益率就越接近到期收益率。(2)债券市场价格越偏离债券面值,期限越短,则当期收益率就越偏离到期收益率。但是不论当期收益率与到期收益率近似程度如何,当期收益率的变动总是预示着到期收益率的同向变动。

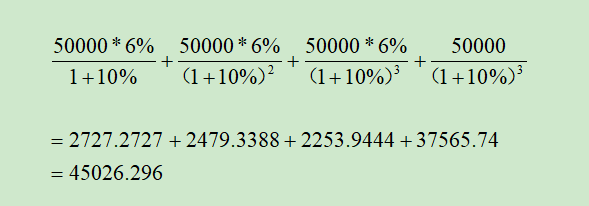
单选题 5.李某购买了面值总计为5万元的固定利率债券。已知该债券的票面利率为6%,3年后到期,每年付息一次。若该债券的到期收益率为10%,则该债券在当前的市场价格( )时,李某有利可图。
A 高于45026.3元
B 低于45026.3元
C 高于47523.6元
D 低于47523.6元

正确答案: B

答案解析: 将债券每一年的现金流进行折现后相加,即得到债券的理论价格。

知识点相关老师课程讲解
赵聪
赵聪
基金从业
银行从业
原某985高校金融讲师,CFP持证人, 中国工商银行、中信银行、中国人寿保险公司、中泰证券、中国邮政集团等多家机构特聘内训讲师。
查看老师课程

知识点相关PDF资料

相关知识点内容

目
录
基金课程 0元畅享 考试题库 资料包 客服咨询