三、债券的久期和凸性介绍
久期和凸性是衡量债券价格对利率变化敏感性的两个关键指标。
1.久期:债券本息所有现金流的加权平均到期时间,即债券投资者收回其全部本金和利息的平均时间。
修正的麦考利久期Dmod=麦考利久期Dmac÷(1+y)。
• 对于零息债券,其久期等于到期期限;
• 对于附息债券,在债券到期之前的每次付息都会缩短加权平均到期时间,因此付息时间的提前或者付息金额的增加都会使债券的久期缩短。
• 修正久期衡量的是市场利率变动时,债券价格变动的百分比。
2.凸性
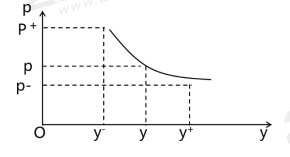
债券价格随利率的变化关系是非线性的。下图表示的是债券价格(P)与到期收益率(y) 之间的关系曲线。该曲线是凸向原点的,这个曲线的曲率就是债券的凸性。
 三、债券的久期和凸性相关课程
 三、债券的久期和凸性解析
所得免疫策略对养老基金、社保基金等机构投资者具有重要的意义,该策略最重要的特质是满足了投资者()的需要。


904.81KB
下载
3.87MB
下载
353.97KB
下载
829.61KB
下载
638.31KB
下载
1.16MB
下载
702.27KB
下载
190.10KB
下载
169.11KB
下载
172.05KB
下载
190.04KB
下载
187.42KB
下载

 去答题