二、债券的收益率介绍
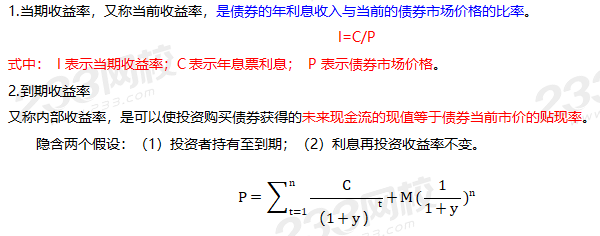
P=市场价格;C=每期支付的利息;n=时期数;M表示债券面值。
3.到期收益率的影响因素:
(1)票面利率:与债券到期收益率呈同方向增减。
(2)债券市场价格:与到期收益率呈反方向增减。
(3)再投资收益率:在市场利率波动的情况下,再投资收益率可能不会维持不变,会影响投资者实际的持有到期收益率。
4.债券当期收益率与到期收益率之间的关系
(1)债券市场价格越接近债券面值,期限越长,则其当期收益率就越接近到期收益率。
(2)债券市场价格越偏离债券面值,期限越短,则当期收益率就越偏离到期收益率。
(3)不论当期收益率与到期收益率近似程度如何,当期收益率的变动总是预示着到期收益率的同向变动。
 二、债券的收益率相关课程
 二、债券的收益率解析
正确答案: B
答案解析: 到期收益率隐含两个重要假设:一是投资者持有至到期;二是利息再投资收益率不变。(D正确)
到期收益率的影响因素主要有三个。
(1)票面利率。在其他因素相同的情况下,票面利率与债券到期收益率呈同方向变动关系。(A正确)
(2)债券市场价格。在其他因素相同的情况下,债券市场价格与到期收益率呈反方向变动关系。(B错误)
(3)再投资收益率。由于计算到期收益率时假定利息可以以相同于到期收益率的水平再投资,但在市场利率波动的情况下,再投资收益率不会维持不变,进而会影响投资者实际的持有到期收益率。(固定利率债券定期支付利息,这部分现金流如果以相同于到期收益率的水平再投资,会带来额外收益,C正确)


904.81KB
下载
3.87MB
下载
353.97KB
下载
829.61KB
下载
638.31KB
下载
1.16MB
下载
702.27KB
下载
190.10KB
下载
169.11KB
下载
172.05KB
下载
190.04KB
下载
187.42KB
下载
 去答题