
第1节 财务报表
【本章基本结构及重要考点】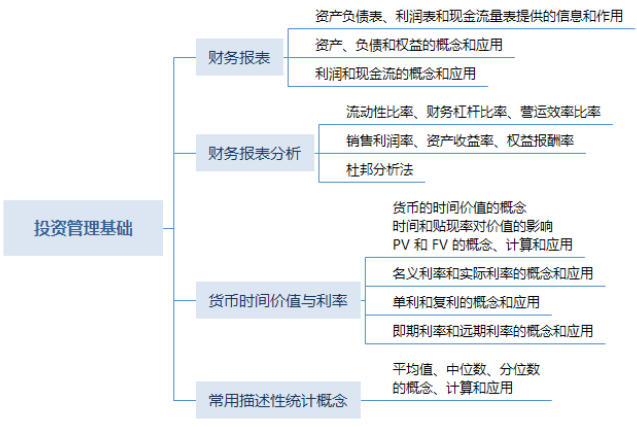
第一节 财务报表
1、资产负债表
概念:资产负债表报告企业在某一时点的资产、负债和所有者权益的状况。
会计恒等式:资产=负债+所有者权益
资产:表示企业所拥有或掌握的,以及被其他企业所欠的各种资源或财产,流动资产(应收账款、应收票据、存货等),非流动资产(固定资产、长期待摊费用等)。
负债:表示企业所应支付的所有债务,流动负债(短期借款、应付账款、应付票据等)、非流动负债(长期借款、应付债券等)。
所有者权益:企业总资产中扣除负债所余下的部分,表示企业的资产净值,股本、资本公积、盈余公积、未分配利润等。
资产负债表的作用:(1)资产负债列出了企业占有资源的数量和性质。(2)资产负债表上的资源为分析收入来源性质及其稳定性提供了基础。(3)资产负债表的资产项可以揭示企业资金的占用情况。(4)资产负债表可以为收益把关。
2、利润表
概念:也称损益表,反映一定时期(如一个会计季度或会计年度)的总体经营成果,揭示企业财务状况发生变动的直接原因。
构成:收入-成本和费用=利润
利润表起点是公司在特定会计期间的收入,然后减去与收入相关的成本费用;利润表重点是本期的所有者盈余。
3、现金流量表
概念:现金流量表也叫账务状况变动表,所表达的是在特定会计期间内,企业的现金(包含现金等价物)的增减变动等情形。以收付实现制为基础编制。
基本结构:经营活动产生的现金流量(CFO)+投资活动产生的流量(CFI)+筹资活动产生的流量(CFF)
CFO:与生产商品、提供劳务、缴纳税金等直接相关的业务所产生的现金流量;
CFI:为政策生产经营活动投资长期资产以及对外投资所产生的股权与债权;
CFF:反映企业长期资本(股票和债券、贷款等)筹集资金状况。
现金流量表的作用:
①评价企业未来产生现金净流量的能力;
②评价企业偿还债务、支付投资利润的能力,谨慎判断企业财务状况;
③分析净收益与现金流量间的差异,并解释差异产生的原因;
④ 全面了解企业财务状况
⑤有助于投资者估计今后企业的偿债能力、获取现金的能力创造现金流量的能力和支付股利的能力。
