2016年监理工程师《案例分析》模拟题(3)
试题一:(20分)
⒈ 某拟建项目固定资产投资估算总额为3600万元,其中:预计形成固定资产3060万元(含建设期贷款利息为60万元),无形资产540 万元。固定资产使用年限为10年,残值率为4%,固定资产余值在项目运营期末收回。该项目的建设期为2年,运营期为6年。
⒉ 项目的资金投入、收益、成本等基础数据,见表1.1。
某建设项目资金投入、收益及成本表
表1.1 单位:万元
|
序 号 |
年 份 项 目 |
1 |
2 |
3 |
4 |
5~ 8 |
|
1 |
建设投资: 自有资金部分 贷款(不含贷款利息) |
1200 |
340 2000 |
|||
|
2 |
流动资金: 自有资金部分 贷款部分 |
300 100 |
400 |
|||
|
3 |
年销售量(万件) |
100 |
120 |
120 | ||
|
4 |
年经营成本 |
1682 |
3230 |
3230 |
⒊ 建设投资借款合同规定的还款方式为:投产期的前4年等额还本,利息照付。借款利率为6%(按年计息);流动资金借款利率为4%(按年计息)。
⒋ 无形资产在运营期6年中,均匀摊入成本。
⒌ 流动资金为800万元,在项目的运营期末全部收回。
⒍ 设计生产能力为年产量120万件某种产品,产品售价为38元/件,营业税金及附加税率为6%,所得税率为25%,行业基准收益率为8% 。
⒎ 行业平均总投资收益率为10% 。
⒏ 提取应付投资者各方股利的利率,按股东会事先约定计取:运营期头两年按可供投资者分配利润10%计取,以后各年均按30%计取,亏损年份不计取。
9.法定盈余公积金按10%计取。
10.该项目产品的销售价格50元/件,产品固定成本占年总成本的40%,税率为5%。
问题:
1.计算建设期贷款利息和运营期固定资产折旧费、无形资产摊销费。
2.编制借款还本付息计划表、总成本费用估算表,并将数据填入答题纸表1.2和表1.3中。
3.列式计算运营期第1年的所得税及剩余利润。
4.计算项目正常年份总投资收益率,并评价该项目是否可行。
5.列式计算计算期第8年的所得税,计算在项目资本金现金流量分析中第8年的净现金流量(假设第7年没有亏损)。
6.根据计算期第4年的总成本费用,列式计算年产量盈亏平衡点,并据此进行盈亏平衡分析。(计算结果保留两位小数)
答案:
问题1:
⒈ 建设期贷款利息计算:
第1年贷款利息=0
第2年贷款利息=(0+2000÷2)×6%=60万元
建设期贷款利息总计=0+60=60万元
⒉ 固定资产折旧费=〔(固定资产总额-无形资产)×(1-残值率)〕÷使用年限
=〔(3600-540)×(1-4%)〕÷10=293.76万元
⒊ 无形资产摊销费=无形资产÷摊销年限=540÷6=90万元
问题2:
各年等额偿还本金=第3年初累计借款÷还款期=2060÷4=515万元
项目建设投资贷款还本付息表
表1.2 单位:万元
|
序号 |
名 称 |
1 |
2 |
3 |
4 |
5 |
6 |
|
1 |
年初累计借款 |
0 |
0 |
2060.00 |
1545.00 |
1030.00 |
515.00 |
|
2 |
本年新增借款 |
0 |
2000 |
0.00 |
0.00 |
0.00 |
0.00 |
|
3 |
本年应计利息 |
0 |
60 |
123.60 |
92.70 |
61.80 |
30.90 |
|
4 |
本年应还本金 |
0 |
0 |
515.00 |
515.00 |
515.00 |
515.00 |
|
5 |
期末余额 |
0 |
2060 |
1545.00 |
1030.00 |
515.00 |
0.00 |
表1.3 某项目总成本费用估算表 单位:万元
|
序 号 |
年 份 项 目 |
3 |
4 |
5 |
6 |
7 |
8 |
|
1 |
经营成本 |
1682.00 |
3230.00 |
3230.00 |
3230.00 |
3230.00 |
3230.00 |
|
2 |
折旧费 |
293.76 |
293.76 |
293.76 |
293.76 |
293.76 |
293.76 |
|
3 |
摊销费 |
90.00 |
90.00 |
90.00 |
90.00 |
90.00 |
90.00 |
|
4 |
建设投资贷款利息 |
123.60 |
92.70 |
61.80 |
30.90 |
0.00 |
0.00 |
|
5 |
流动资金贷款利息 |
4.00 |
20.00 |
20.00 |
20.00 |
20.00 |
20.00 |
|
6 |
总成本费用 |
2193.36 |
3726.46 |
3695.56 |
3664.66 |
3633.76 |
3633.76 |
问题3:
第3年营业收入=100×38=3800 万元
第3年利润总额=营业收入+补贴收入-总成本费用-营业税金及附加
=3800+0-2193.36-3800×6%=1378.64 万元
第3年所得税=应纳所得税额×所得税
=(利润总额-弥补以前年度亏损)×所得税
=(1378.64-0)×25%=344.66 万元
第3年净利润=利润总额-所得税
=1378.64-344.66=1033.98 万元
第3年法定盈余公积金=净利润×10%=1033.98×10%=103.40万元
第3年可供分配利润=净利润-期初未弥补的亏损+期初未分配利润
=1033.98-0+0=1033.98万元
第3年可供投资者分配利润=可供分配利润-盈余公积金
=1033.98-103.40=930.58万元
第3年应付各投资方的股利=可供投资者分配利润×10%
=930.58×10%=93.06万元
第3年应还本金=515 万元
第3年还款未分配利润=515-293.76-90=131.24 万元
第3年剩余的未分配利润=930.58―93.06―131.24=706.28万元
问题4:
计算投资收益率=正常年份的息税前利润÷总投资
投资收益率=〔(120×38-3230.00-293.76-90)÷(3540+60+800)〕×100%
=21.50%>10%
从财务评价角度评价该项目的可行性。
因为:项目投资收益率为21.50%>10%。所以,表明项目的盈利能力大于行业平均水平。该项目可行。
问题5:
第8年营业收入=120×38=4560 万元
第8年利润总额=营业收入+补贴收入-总成本费用-营业税金及附加
=4560+0-3633.76-4560×6%=652.64 万元
第8年所得税=应纳所得税额×所得税
=(利润总额-弥补以前年度亏损)×所得税
=(652.64-0)×25%=163.16 万元
项目第8年的现金流入:
营业收入+补贴收入+回收固定资产余值+回收流动资金
=4560+0+(293.76×4+3060×4%)+800=6657.44 万元
项目运营期第8年的现金流出:
项目资本金+经营成本+借款本金偿还+借款利息偿还+营业税金及附加+所得税
=0+3230.00+500+20+4560×6%+163.16=4186.76 万元
项目运营期第8年的净现金流量为:
净现金流量=现金流入-现金流出
=6657.44-4186.76=2470.68(万元)
问题6:
年产量盈亏平衡点:
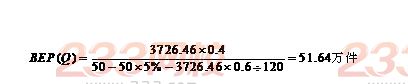
结果表明,当项目产量小于51.64万件时,项目开始亏损:当项目产量量大于51.64万件时,项目开始盈利。
试题二:(20分)
某基础工程公司现有10台挖掘机,因已超过经济寿命,决定更新设备,购买10台新型挖掘机。根据统计资料每台挖掘机每年可工作200个台班。
1.挖土方全费用单价的相关数据如下:
⑴ 为了确定机械台班消耗,采用预算定额机械台班消耗量确定方法进行实测确定。测定的相关资料如下:
完成该工程所需机械一次循环的正常延续时间为8分钟,一次循环生产的产量为0.65m3 ,该机械的正常利用系数为0.8,机械幅度差系数为25%。
台班费为:850元/台班。
⑵ 人工消耗:0.05工日/m3;工日单价:80元/工日。
⑶.管理费费率为7%(以人工费、材料费、机械费为基数),利润率为4.5%(以人工费、材料费、机械费、管理费为基数),规费费率为5%,税金为3.41%。
点击查看>>2016年监理工程师案例分析考试试题 监理工程师考试历年真题
备考课程:2016通关监理工程师必看 课程免费试听!
扫二维码下载233网校APP:考试报考、考试试题、试听课程一手掌握!