
第二节内部环境分析
第二节内部环境分析
【考点1】企业资源与能力分析
(一)企业资源分析
1、企业资源的主要类型
(1)有形资源。指可见的、能用货币直接计量的资源,主要包括物质资源和财务资源。
【注意】 由于会计核算的要求,资产负债表所记录的账面价值并不能完全代表有形资源的战略价值。
(2)无形资源。指企业长期积累的、没有实物形态的,甚至无法用货币精确度量的资源,通常包括品牌、商誉、技术、专利、商标、企业文化及组织经验等。
无形资源一般都难以被竞争对手了解、购买、模仿或替代,因此,无形资源是一种十分重要的企业核心竞争力的来源。由于会计核算的原因,资产负债表中的无形资产并不能代表企业的全部无形资源【比如技术资源、商誉】。
(3)人力资源。指组织成员向组织提供的技能、知识及推理和决策能力。
2、决定企业竞争优势的企业资源判断标准
(1)资源的稀缺性:企业掌握处于短缺供应状态的资源而竞争对手不能获取这种资源,则企业获得竞争优势。
(2)资源的不可模仿性:资源的不可模仿性是竞争优势的来源,也是价值创造的核心。
资源的不可模仿性的4种形式:
① 物理上独特的资源:物质本身的特性所决定(地理位置,开采权,专利)。
② 具有路径依赖性的资源:必须经过长期的积累才能获得的资源(售后服务)。
③ 具有因果含糊性的资源:有些资源的形成原因并不能给出清晰的解释(企业文化)。
④ 具有经济制约性的资源:企业的竞争对手已经具有复制其资源的能力,但因市场空间有限不能与其竞争的情况。
(3)资源的不可替代性。
(4)资源的持久性:资源的贬值速度越慢,就越有利于形成核心竞争力。
(二)企业能力
1、研发能力:主要从研发计划、研发组织、研发过程和研发效果几个方面进行衡量。
2、生产管理能力:生产过程、生产能力、库存管理、人力管理和质量管理。
3、营销能力:产品竞争能力、销售活动能力和市场决策能力。
4、财务能力:一是筹集资金的能力;二是使用和管理所筹集资金的能力。
5、组织管理能力。主要从以下几个方面进行衡量:职能管理体系的任务分工;岗位责任;集权和分权的情况;组织结构(直线职能、事业部等);管理层次和管理范围的匹配。
(三)企业核心能力
1、核心能力的辨别
①它对顾客是否有价值?
②它与企业竞争对手相比是否有优势?
③它是否很难被模仿或复制?
2、核心能力识别的方法:
①功能分析:识别企业核心竞争力常用的方法。
②资源分析:分析实物资源比较容易,而分析无形资产则比较困难。
③过程系统分析:过程系统本身是比较复杂的。
3、核心能力的评价方法:自我评价、产业内部比较、基准分析、成本驱动力与作业成本法、收集竞争对手的信息。
其中基准分析主要关注以下几个领域:占用较多资金的活动;能显著改善与顾客关系的活动;能最终影响企业结果的活动等。
基准类型包括:
①内部基准:企业内部之间互为基准进行学习与比较。
②竞争性基准:直接以竞争对手为基准进行比较。
③过程或活动基准:以具有类似核心经营的企业为基准进行比较,但是二者之间的产品和服务不存在直接竞争的关系。
④一般基准:以具有相同业务功能的企业为基准进行比较。
⑤顾客基准:以顾客的预期为基准进行比较。
(四)国家竞争优势(钻石模型)分析
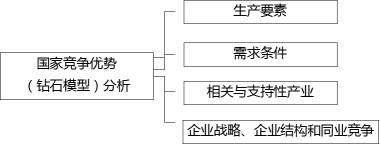
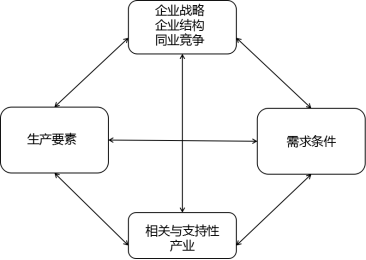
1、生产要素
①波特将生产要素划分:初级生产要素和高级生产要素。波特认为,初级生产要素重要性越来越低。高级生产要素对获得竞争优势具有不容置疑的重要性。
②从另一个角度,生产要素被分为:一般生产要素和专业生产要素。越是精致的产业越需要专业生产要素,而拥有专业生产要素的企业也会产生更加精致的竞争优势。
③一个国家如果想通过生产要素建立起产业强大而又持久的优势,就必须发展高级生产要素和专业生产要素。一个国家的竞争优势其实可以从不利的生产要素中形成。
2、需求条件:
①母国挑剔的顾客激发企业的竞争优势
②预期需求使得企业产品领先。如果本地的顾客需求领先于其他国家,这也可以成为本地企业的一种优势,因为先进的产品需要前卫的需求来支持。日本资源贫乏,所以日本人对能源利用效率非常重视,这使得日本各类电器、汽车的能源利用率遥遥领先于其他国家。
3、相关与支持性产业
对形成国家竞争优势而言,相关和支持性产业与优势产业是一种休戚与共的关系。“产业集群”这种现象:一个优势产业不是单独存在的,它一定是同国内相关强势产业一同崛起。以德国印刷机行业为例,德国印刷机雄霸全球,离不开德国造纸业、油墨业、制版业、机械制造业的强势。
4、企业战略、企业结构和同业竞争
波特指出,推进企业走向国际化竞争的动力很重要。这种动力可能来自国际需求的拉力,也可能来自本地竞争者的压力或市场的推力。创造与持续产业竞争优势的最大关联因素是国内市场强有力的竞争对手。
【考点2】价值链分析
(一)两类活动
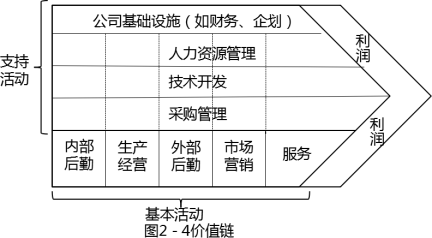
1、基本活动(主体活动)
(1)内部后勤。又称进货物流,指与产品投入有关的进货、仓储和分配等活动。如原材料的装卸、入库、盘存、运输以及退货等。
(2)生产经营。指将投入转化为最终产品的活动。如机加工、装配、包装、设备维修、检测等。
(3)外部后勤。又称出货物流,指与产品的库存、分送给购买者有关的活动。如最终产品的入库、接受订单、送货等。
(4)市场销售。指与促进和引导购买者购买企业产品的活动。如广告、定价、销售渠道等。
(5)服务。指与保持和提高产品价值有关的活动。如培训、修理、零部件的供应和产品的调试等。
2、支持活动(辅助活动)
(1)采购管理。指采购企业所需投入品的职能,而不是被采购的投入品本身。采购是广义的,既包括生产原材料的采购,也包括其他资源投入的管理。
(2)技术开发。指可以改进企业产品和工序的一系列技术活动。技术开发也是广义的,既包括生产性技术,也包括非生产性技术。
(3)人力资源管理。指企业职工的招聘、雇用、培训、提拔和退休等各项管理活动。
(4)基础设施。指企业的组织结构、惯例、控制系统以及文化等活动。(软环境)
(二)企业资源能力的价值链分析
①确认那些支持企业竞争优势的关键性活动。(企业内单个活动)
②明确价值链内各种活动之间的联系。(企业内活动之间)
③明确价值系统内各项价值活动之间的联系。(企业之间)
【考点3】业务组合分析——波士顿矩阵
①纵轴表示市场增长率,是指企业所在产业某项业务前后两年市场销售额增长的百分比。这一增长率表示每项经营业务所在市场的相对吸引力。通常用10%平均增长率作为增长高、低界限。
②横轴表示企业在产业中的相对市场占有率,反映企业在市场上的竞争地位。分界线为1. 0,划分为高、低两个区域。
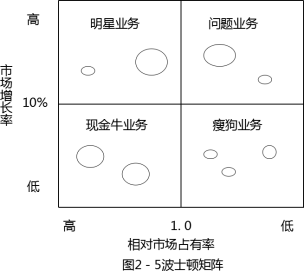
(1)高增长——强竞争地位的“明星”业务。
“明星”业务适宜采用的战略是:积极扩大经济规模和市场机会,以长远利益为目标,提高市场占有率,加强竞争地位。
“明星”业务的管理组织最好采用事业部形式,由对生产技术和销售两方面都很内行的经营者负责。
(2)高增长——低竞争地位的“问题”业务。
对问题业务应采取选择性投资战略。即首先确定对该象限中那些经过改进可能会成为“明星”的业务进行重点投资,提高市场占有率,使之转变成“明星”业务;对其他将来有希望成为“明星”的业务则在一段时期内采取扶持的对策。
对问题产品的管理组织,最好是采取智囊团或项目组织等形式,选拔有规划能力、敢于冒风险、有才干的人负责。
(3)低增长——强竞争地位的“现金牛”业务
采用收获战略,所投入资源以达到短期收益最大化为限。
① 把设备投资和其他投资尽量压缩;
② 采用榨油式方法,争取在短时间内获取更多利润,为其他产品提供资金。对于这一象限内的市场增长率仍有所增长的业务,应进一步进行市场细分,维持现存市场增长率或延缓其下降速度。
适合于用事业部制进行管理,其经营者最好是市场营销型人物。
(4)低增长——弱竞争地位的“瘦狗”业务
采用撤退战略:首先应减少批量,逐渐撤退,对那些还能自我维持的业务,应缩小经营范围,加强内部管理;而对那些市场增长率和企业市场占有率均极低的业务则应立即淘汰。其次是将剩余资源向其他产品转移。最后是整顿产品系列,最好将“瘦狗”产品与其他事业部合并,统一管理。
【局限性】
①在实践中,企业要确定各业务的市场增长率和相对市场占有率是比较困难的。
②过于简单。
③暗含了一个假设:企业的市场份额与投资回报是呈正比的。但在有些情况下这种假设可能是不成立或不全面的。
④另一个条件是,资金是企业的主要资源。但在许多企业内,要进行规划和均衡的重要资源不仅是现金,还有技术、时间和人员的创造力。
⑤在具体运用中有很多困难。
