
税收执法
一、税务机构设置与职能
现行税务机构设置是中央政府设立国家税务总局(正部级),原有的省及省以下国税地税机构两个系统通过合并整合,统一设置为省、市、县三级税务局,实行以国家税务总局为主与省(自治区、直辖市)人民政府双重领导管理体制。
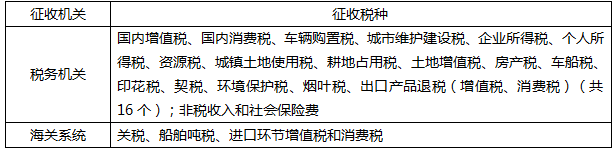
二、税收征收管理范围划分
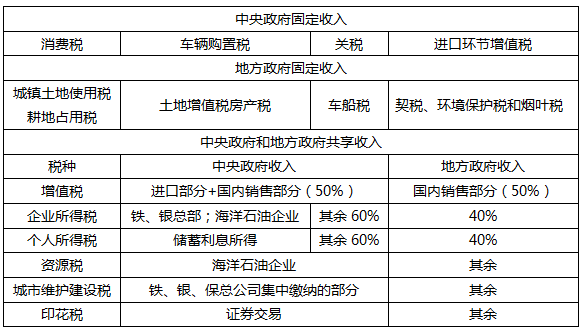
三、税收收入划分
四、税务检查权
1、税务机关为取得确定税额所需资料,证实纳税人纳税申报的真实性与准确性而进行的经常性检查,其依据是税法赋予税务机关的强制行政检察权。
2、为打击税收违法犯罪而进行的特别调查,它可以分为行政性调查和刑事调查两个阶段,行政性调查属于税务检查权范围之内,从原则上讲,纳税人有违反税法的刑事犯罪嫌疑的情况下,即调查的刑事性质确定后,案件应开始适用刑事调查程序。
五、税务稽查权
六、税务行政复议裁决权
税务行政复议裁决权的行使是税收执法权的有机组成部分,该权利的实现对保障和监督税务机关依法行使税收执法权,防止和纠正违法或者不当的具体税务行政行为,保护纳税人和其他有关当事人的合法权益发挥着积极作用。
公司、法人和其他组织(以下简称申请人)认为税务机关的具体行政行为侵犯其合法权益,可以向税务行政复议机关申请行政复议,税务行政复议机关办理行政复议事项。
七、其他税收执法权
其中主要的有税务行政处罚权等
