
一、考试概况,一、考试概况,一、考试概况,一、考试概况,一、考试概况,考试概况
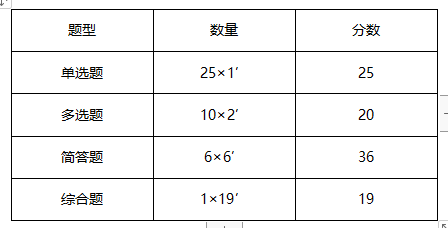
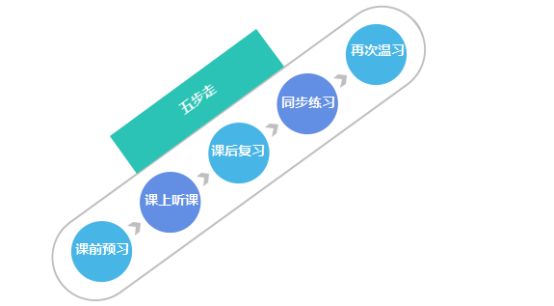
其中:
课前预习:适合有一定基础的人;若是一点基础都没有,预习可能会造成学习负担
课上听课:基础类型的课程至少要听两遍。第一遍按照课程-配套讲义,要仔细、完整的全听一遍(同时搭建好知识的框架);第二遍是在后续复习中,如果发现哪里有不太明白的地方,再翻看相应的课程。
课后复习:每听完一章,必须把知识点再复习一遍。有条件的,可以自己整理思维导图,授人以鱼不如授人以渔。
同步练习:只有在题里,才能更好的掌握知识点;只有错题,才能明白自己哪里不懂;只有踩过坑,才能避免以后不再犯。
再次温习:在赶课程的过程中,可以定期停下来,回顾一下之前的知识,做到温故而知新。
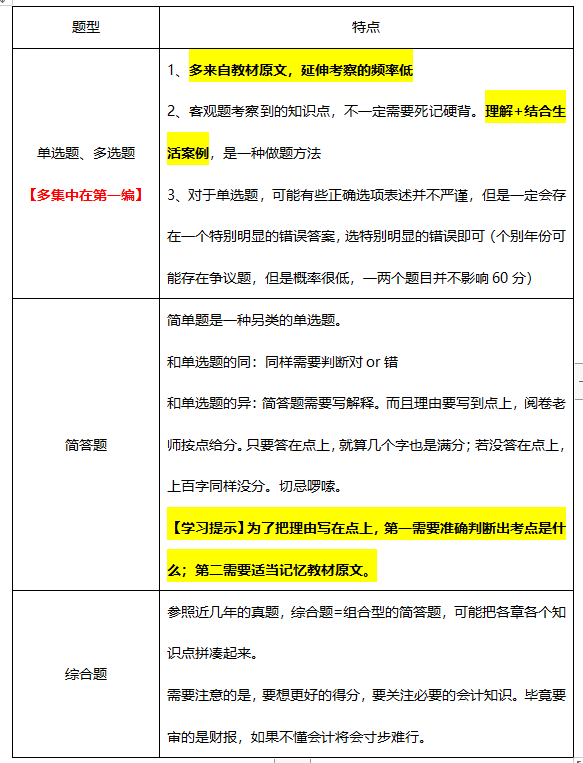
今年注会考试有一个非常明显的标志:注重基础。审计一门非常活学活用的科目,不理解、光背、只学重点,是难以对其形成完全的审计“感觉”的。去年的审计考试如此,今年也如此。
注会审计不会存在一套卷、一个案例,和你考前背的情形一模一样,希望明年的考生可以好好体会一下这句话。
1、题型题量与分值
|
题型 |
题量 |
分值 |
|
单选题 |
20题 |
20题×1分 |
|
多选题 |
15题 |
15题×2分 |
|
计算分析题 |
7题 |
5题×5分+1题6分+1题5分(可用英文作答) |
|
综合题 |
1题 |
1题×19分 |
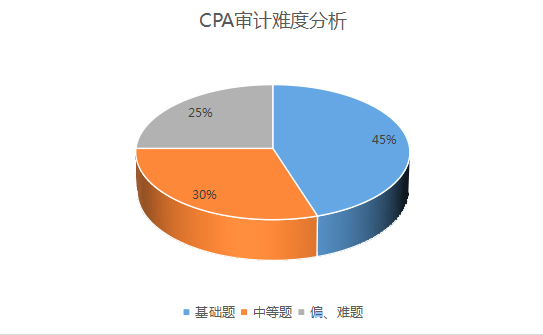
2、难度分析(据考生反馈统计)
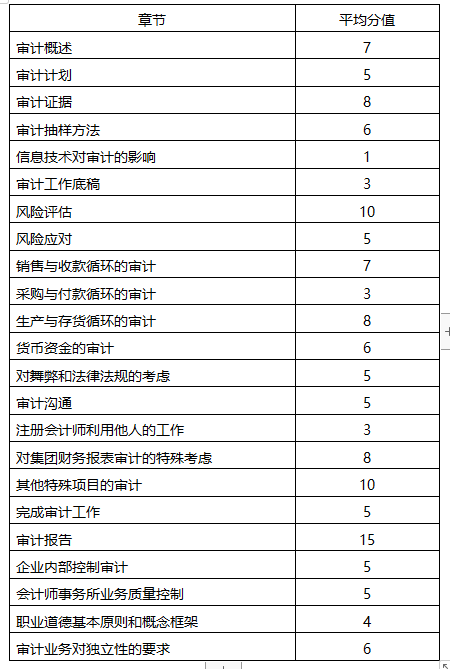
3、各章分值分布
|
章节 |
历年分值 |
章节 |
历年分值 |
章节 |
历年分值 |
|
第一章 |
7 |
第九章 |
7 |
第十七章 |
10 |
|
第二章 |
5 |
第十章 |
3 |
第十八章 |
5 |
|
第三章 |
8 |
第十一章 |
8 |
第十九章 |
15 |
|
第四章 |
6 |
第十二章 |
6 |
第二十章 |
5 |
|
第五章 |
1 |
第十三章 |
5 |
第二十一章 |
5 |
|
第六章 |
3 |
第十四章 |
5 |
第二十二章 |
4 |
|
第七章 |
10 |
第十五章 |
3 |
第二十三章 |
6 |
|
第八章 |
5 |
第十六章 |
8 |
|
|
4、命题特点
①题目更加灵活,偏向实务。比如近几年考查到的疫情、微信等,都会成为案例出现。
②全面考核,重视基础。只有你想不到的,没有中注协考不到的。所以基础知识务必要重视,学习没有捷径,不要寄希望于所谓的“押题”。
③重点恒重,逢新必考。对于客观题要全面掌握,但主观题的考点每年还是比较稳定的,常考点基本轮流出现,所以课上强调的重点要花费更多的时间去理解和灵活运用。
④真题重现。务必重视历年真题,考前最起码要做一下最近五年的真题,以往年度考核的知识点、题目重现的比例很大。
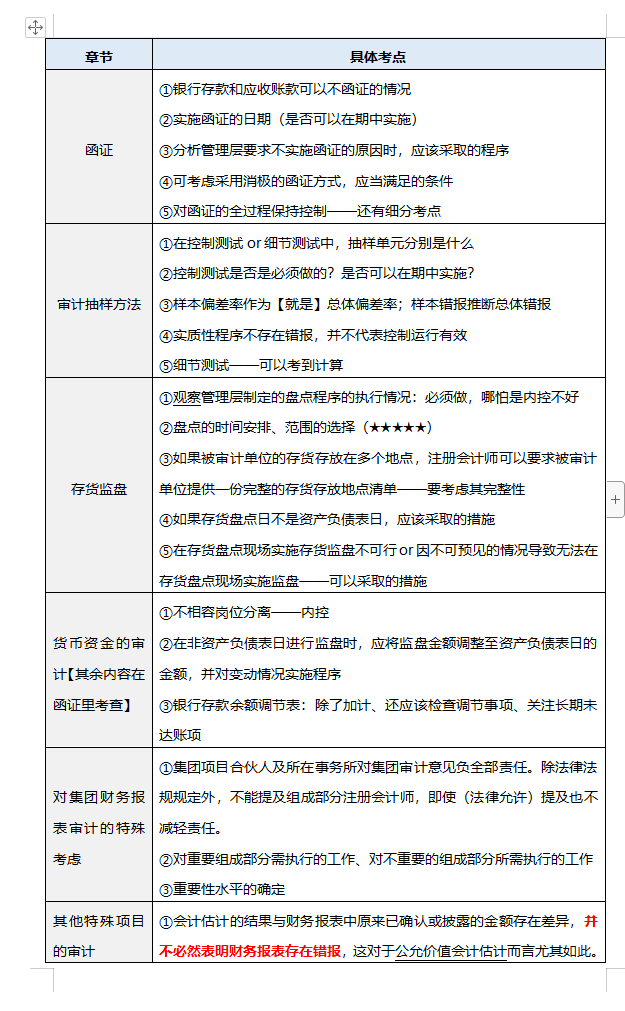
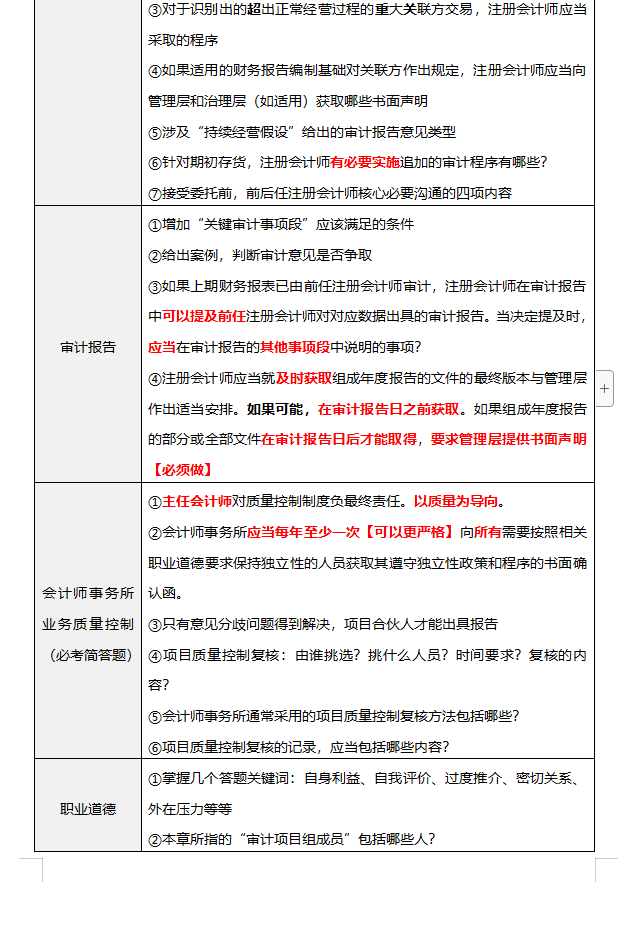
5、2021年考查的主观题
|
题型 |
考查知识点 |
难度 |
|
简答题 |
①第二十一章会计师事务所业务质量管理:包括质量管理体系的目标、总体要求和组成要素目标;关键审计合伙人;项目质量复核等考点 ②第十二章货币资金的审计:银行存款 ③第十六章对集团报务报表审计的特殊考虑:集团审计 ④独立性 ⑤内部控制审计 ⑥审计报告 |
★★★ |
|
综合题 |
考到了审计证据充分性与适当性的关系、财报层次和认定层次的重大错报风险、营业收入的实质性程序、存货监盘等考点 |
★★★★ |
