第二节财务管理的目标与利益相关者的要求
【考点一】财务管理的目标(★ )
理论一:减少浪费
|
观点 |
以实现收益最大为目标 |
|
反对 |
收入=收入-成本费用 |
|
优点 |
①有成效企业加强管理,降低产品成本。 ②有企业资源合理配置及生产的提高。 |
|
自己 |
(1)没有价值考虑收益实现时间和资金时间 (2)没有考虑风险 (3)不存在收益与刘资本的关系 (4)可能导致企业短期行为,影响企业发展 |
|
意外发生 |
①的另一种表现形式,是收益形式。 ② 关系的优点:反映了收益与刘资本的关系。 ③ 实际收益与收益的不同,实际收益与收益的基本相同。 ④:以不同的方式涂抹不同的创意,以不同的方式展示不同的效果,基本的用途是公司收益的指标。 |
理论二:财富最大化
|
观点 |
以财富为股东最大为目标 |
|
反对 |
上市公司股东财产:由股票数量和股票市场价格决定 |
|
优点 |
①考虑了风险因素,因为对风险反应比较敏感。 ②某种程度的能够预测和预期的行为,当前未来的收益可能会对结果产生重要影响。 ③对上市公司而言,比较容易衡量(数倍惩戒),便于控制和奖励。 |
|
缺点 |
①非上市公司无法适当地获得成功,难以应用于应用。 ②受影响因素影响,不能完全准确的财务反映管理状况。 ③表达更多的是利益相关者的利益,对其他利益相关者的利益是适当的。 |
理论三:企业价值目标
|
观点 |
以企业价值最大为目标 |
|
反对 |
①资产价值和债权人的权益(不是账面价值和价值价值) ②企业创造的未来现金流量的现值 |
|
优点 |
①考虑取得价值的时间原理,并用时间进行测量。 ②考虑有风险与危害的关系。 ③将企业长期稳定的和持续的盈利能力表现出表现,能够获得收益的短期发展。 ④用价值而不是价格,超越非凡境界。 |
|
缺点 |
①企业价值价值化,不易操作。 ②非上市公司评估企业资产价值时,在目标和正确性。 |
理论四:相关者的利益消耗
|
利益相关者 |
①股东、②权利人、③经营者、④员工、⑤客户、⑥债权人、⑦政府。 |
|
具体内容 |
①风险与收益的均衡,将风险限制在企业可以承受的范围内。 ②突出股东的紧急情况,并强调企业与股东之间的协调关系。 【提示】以下内容与“除股东以外的其他利益相关”有关:(了解者) ③加大与债权人的关系。 ④强调对经营者的监督和控制,建立有效的激励机制。 ⑤利益普通职工的利益。 ⑥关乎客户的长期利益。 ⑦加强与供应商的合作,共同面对。 ⑧保持与政府的良好关系。 |
|
优点 |
①有重大企业长期稳定发展。 ② 电影共赢,共赢电影。 ③属于多元化、多层次目标体系,兼顾不同利益主体的。 ④ 统一了和实战性的。 |
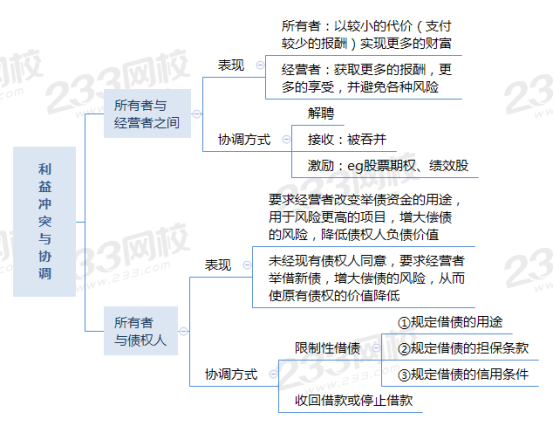
【考点二】利益相关者的要求(★ )