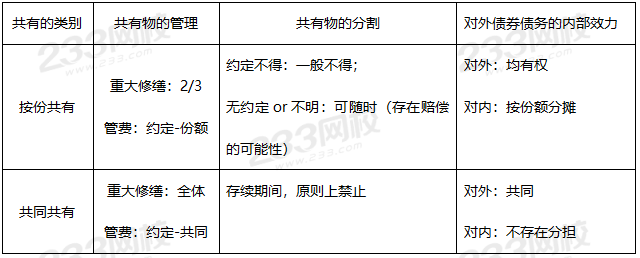
第三节所有权 一、共有(★★★) 二、善意取得制度(★★★) 【提示】善意取得制度对于动产和不动产均适用,但构成要件和法律效果有所不同:特别之处: 1、构成要件:交付问题(交付or登记);善意问题。 2、特别法律效果:善意取得不动产,不消除不动产上其他已登记之物权,此与动产不同。 上一节3/5下一节 (责任编辑:233网校)