2015学习没方向? 233网校名师教你如何备考? 留言送积分
考点十四 应何票据
应付票据是指企业购买材料、商品和接受劳务供应等而开出、承兑的商业汇票,包括商业承兑汇票和银行承兑汇票。
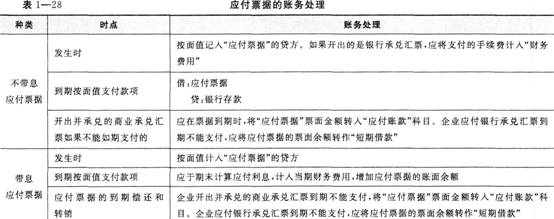
企业应通过“应付票据”科目核算应付票据的发生、偿付等情况。该科目贷方登记开出、承兑汇票的面值及带息票据的预提利息,借方登记支付票据的金额,余额在贷方,表示企业尚未支付到期的商业汇票的票面金额和应付未付的利息。
应付票据的账务处理可以分为带息应付票据与不带息应付票据两种情形(见表1—28)。两种应付票据的区别在于,相对于不带息应付票据的会计处理,企业开出、承兑的带息票据,应于期末计算应付利息,计入当期财务费用,借记“财务费用”科目,贷记“应付票据”科目。
备考辅导:小编支招教你如何克服考试恐惧 三大备考预习策略
编辑提醒:2014初级会计职称考后感言 233网校名师评价高 还等什么?考友强力推荐,赶紧报名吧!点击免费试听>>
加入我们,一起来分享学习的乐趣,微信公众号:czjkjzc、QQ群,扫一扫,总会有内容让你惊喜!
一键安装官方客户端
(责任编辑:233网校)
重要报考及时推送,阅读更流畅