233网校 银行从业

偿债能力分析

偿债能力分析介绍

①长期偿债能力

资产负债率

资产负债率=负债总额/资产总额×100%

产权比率和权益乘数

产权比率=负债总额/所有者权益

权益乘数=资产总额/所有者权益

长期资本负债率

长期资本负债率=非流动负债/长期资本×100%

长期资本=非流动负债+所有者权益

负债与有形净资产比率

负债与有形净资产比率=负债总额/有形净资产×100%

有形净资产=所有者权益-无形资产-递延资产

利息保障倍数

利息保障倍数=(利润总额+利息费用)/利息费用

现金流量利息保障倍数

现金流量利息保障倍数=经营活动现金流量净额/利息费用

现金债务总额比

现金债务总额比=经营活动现金净流量/债务总额

总债务与EBITDA比率 

EBITDA =息税前利润+折旧费用+摊销费用

总债务与EBITDA 比率=负债总额/EBITDA

②短期偿债能力

流动比率

流动比率=流动资产/流动负债

营运资本=流动资产-流动负债

流动比率=1/(1-营运资本/流动负债)

速动比率

速度比率=速动资产/流动负债

速动资产=流动资产-存货-预付账款-待摊费用

现金比率

现金比率=现金类资产/流动负债

现金类资产=速动资产-应收账款

现金流量比率

现金流量比率=经营活动现金流量净额/流动负债

专题更新时间:2025/08/01 11:32:06

偿债能力分析相关课程

本视频可免费试听30秒,看完整版请购买课程

偿债能力分析解析

所属考试:银行从业
所属科目:初级公司信贷
授课老师:王玉婷
所属章节:第五章 客户分析与信用评级/第二节 客户财务分析/财务报表综合分析
所属版本:
考点标签: 了解

偿债能力分析相关试题

单选题 1.一般情况下,速动比率以(  )为宜。
A 1
B 0.5
C 2
D 3

正确答案: A

答察解析: 根据经验,一般认为速动比率为1较为合适。如果速动比率过低,说明借款人的短期偿债能力存在问题;速动比率过高,则说明借款人拥有过多的速动资产,可能失去一些有利的投资或获利机会。

判断题 2.利息保障倍数属于偿债能力指标。 ( )
A 错
B 对

正确答案: B

答察解析: 偿债能力指标主要包括资产负债率、负债与所有者权益比率、负债与有形净资产比率、利息保障倍数、流动比率和速动比率等。其中利息保障倍数是指借款人息税前利润与利息费用的比率,用于衡量客户偿付负债利息能力。

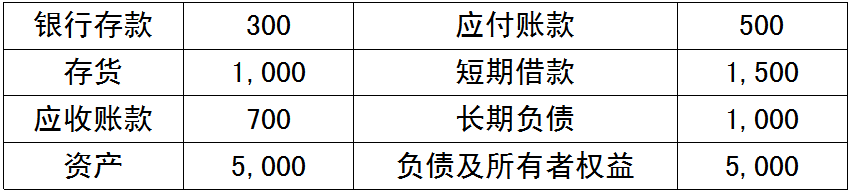
单选题 3.某企业的资产负债表如下:(单位:万元)该企业的流动比率与速动比率分别为()。
A 1,0.5
B 1.66,1.33
C 0.5,1
D 0.66,0.33

正确答案: A

答察解析: 流动比率=流动资产/流动负债=(300+1,000+700)/(500+1,500)=1;速动比率=(流动资产-存货-预付账款-待摊费用)/流动负债=(300+700)/(500+1,500)=0.5。

单选题 4.假定在其他条件相同的情况下,下列公司中最有可能获得银行贷款的条件是( )。
A 利息保障倍数为1.5,流动比率为2
B 利息保障倍数为0.8,流动比率为1
C 利息保障倍数为0.6,流动比率为0.5
D 利息保障倍数为1.2,流动比率为4

正确答案: A

答察解析: 利息保障倍数越高,说明借款人支付利息费用的能力越强。一般情况下,流动比率越高,反映借款人短期偿债能力越强,债权人的权益越有保证。但是流动比率也不宜过高,过高不仅表明借款人流动资产占用过多,影响资产的使用效率和盈利能力,也表明客户的应收账款可能过多或是存货过多。一般认为流动比率适当高于1即可。 

单选题 5.下列(  )反映借款人偿还到期债务的能力。
A 盈利比率
B 杠杆比率
C 效率比率
D 流动比率

正确答案: D

答察解析: 流动比率通过比较流动资产与流动负债的关系来反映借款人偿还到期债务的能力。

知识点相关老师课程讲解
王玉婷
王玉婷
银行从业
经济学硕士,从事金融培训工作,曾多次在工商银行、农业银行、建设银行、邮储银行等多家金融机构授课,教学经验丰富,培训学员众多。
查看老师课程

知识点相关PDF资料

相关知识点内容

目
录
网校课程 0元畅享 考试题库 资料包