资产证券化风险加权资产计量介绍
(一)总体要求
《商业银行资本管理办法》规定了计量资产证券化风险暴露信用风险加权资产的方法。
①交易类型:传统型资产证券化、合成型资产证券化交易、兼具两种类型共同特点的资产证券化交易。
②传统型资产证券化是指基础资产的信用风险通过资产转让、信托等方式全部或部分转移给投资者,基础资产的现金流用于支付至少两个不同信用风险档次的证券的资产证券化交易。
③我国只有传统型资产证券化产品:如信贷资产支持证券、企业资产证券化、资产支持票据。
④计量范围:商业银行作为资产证券化发起机构、信用增级机构、流动性便利提供机构、投资机构或者贷款服务机构等从事资产证券化业务,只要产生了资产证券化风险暴露,相应的监管资本都应纳入计量。
(二)计量方法
1、内部评级法
源于巴塞尔协议的简化监管公式法(SSFA),基本原理是所有的资产证券化暴露分别计算相应层级的资本要求并进行加权平均。
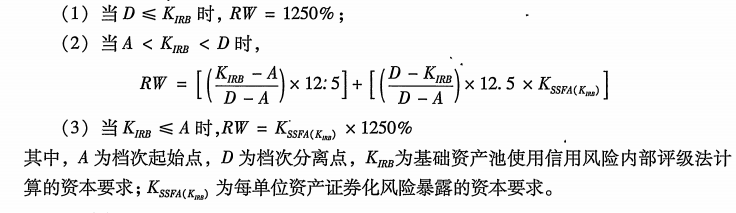
2、外部评级法
使用查表法,根据资产证券化外部评级或推测评级结果确定风险权重。
需要考虑资产证券化的优先级、档次期限、档次厚度等信息。
档次越优先,风险权重越低;档次期限越短,风险权重越低。
3、标准法。
与内部评级法计量逻辑一致,差异仅在于代人参数和监管因子的不同。
(三)简单、透明、可比(STC)标准
《商业银行资本管理办法》引人了资产证券化简单、透明、可比(STC)标准,对符合 STC 标准的资产支持证券均适配更低的风险权重。
STC标准聚焦资产证券化项目中可能会涉及的三类主要风险:资产风险、结构风险、受托和服务风险。
 资产证券化风险加权资产计量相关课程
 资产证券化风险加权资产计量解析

 去答题