《中级财政税收》每日一练(第2014-7-10 期)
2014年7月10日 / 来源:233网校评论
导读:
在线测试本批《每日一练》试题,可查看答案及解析,并保留做题记录 >> 在线做题
单项选择题
1、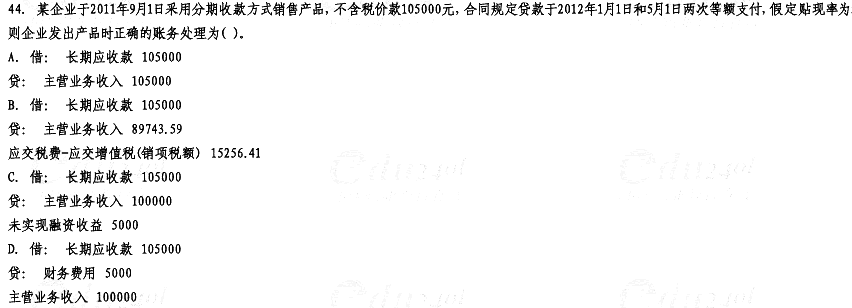
2、 税收首要和基本的职能是( )。
A. 政治职能
B. 财政职能
C. 分配职能
D. 社会职能
3、A公司拖欠2009年度营业税42万元,催缴无效,经县税务局局长批准,2010年3月税务机关书面通知其所在开户银行冻结存款50万元,这一行政行为属于( )。

4、 企业收入总额中属于不征税收入的是( )。
A.国债利息收入
B.技术转让收入
C.股息、红利收入
D.财政拨款
多项选择题
5、(2011年)甲企业销售给乙企业一批货物,约定在当月支付货款,至月底乙企业因资金紧张无法支付,经双方协商,乙企业用自产的产品抵顶贷款,双方按规定互开专用发票,则下列税务处理中,错误的有( )。
A. 甲企业应作购销处理,核算销售额和购进额,并计算销项税额和进项税额
B. 乙企业应作购销处理,核算销售额和购进额,并计算销项税额和进项税额
C. 甲企业收到乙企业的抵顶货物不应作购货处理
D. 乙企业发出抵顶货款的货物不应作销售处理,不应计算销项税额
E. 甲、乙双方发出货物都作销售处理,但收到货物所含增值税额一律不能计入进项税额
6、我国《政府采购法》确立的政府采购的基本原则包括( )。

7、社会救助的内容包括( )。

8、下列情况中,需要提供纳税担保的有( )。
A.税务机关有根据认为从事生产经营的纳税人有逃避纳税义务行为的。
B.欠缴税款的纳税人需要出境的
C.纳税人从事临时经营以及未领取营业执照从事工程承包或提供劳务的
D.外来经营者需要在本地购买发票
E.纳税人办理延期纳税申报
不定项选择题
9、 根据材料回答题: (2510年)上海公民孙某2009年8月从中国境内取得的收入情况如下:
1.取得工资收入10000元。
2.一次性取得演讲收入20000元。
3.出版学术专著一部,出版社支付稿酬90000元。
4.购买福利彩票中奖所得30000元。
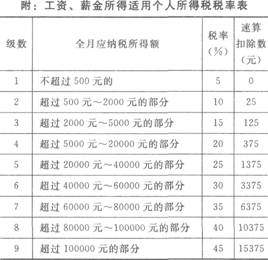 2009年8月孙某取得的工资收入应缴纳个人所得税为( )元。
A. 1225
B. 1305
C. 1465
D. 1600
10、李某2009年6月份收入情况如下:
(1)取得劳务报酬收入60000元;
(2)取得利息收入2000元;国库券利息收入500元;
(3)取得稿酬收入3000元;
(4)取得特许权使用费收入10000元,并将其中的5000元通过民政部门捐赠给希望工程基金会。根据上述资料,回答下列题: 下列有关个人所得税的表述,正确的有( )。
A. 支付稿酬的单位应代扣代缴李某的个人所得税
B. 李某取得的稿酬收人的费用扣除额为800元
C. 李某的劳务报酬收入应按30%的比例税率计算应纳税额
D. 李某取得的特许权使用费收入的费用扣除额为800元
下载233网校APP,更多考试报考
1、
2、 税收首要和基本的职能是( )。
A. 政治职能
B. 财政职能
C. 分配职能
D. 社会职能
3、A公司拖欠2009年度营业税42万元,催缴无效,经县税务局局长批准,2010年3月税务机关书面通知其所在开户银行冻结存款50万元,这一行政行为属于( )。
4、 企业收入总额中属于不征税收入的是( )。
A.国债利息收入
B.技术转让收入
C.股息、红利收入
D.财政拨款
多项选择题
5、(2011年)甲企业销售给乙企业一批货物,约定在当月支付货款,至月底乙企业因资金紧张无法支付,经双方协商,乙企业用自产的产品抵顶贷款,双方按规定互开专用发票,则下列税务处理中,错误的有( )。
A. 甲企业应作购销处理,核算销售额和购进额,并计算销项税额和进项税额
B. 乙企业应作购销处理,核算销售额和购进额,并计算销项税额和进项税额
C. 甲企业收到乙企业的抵顶货物不应作购货处理
D. 乙企业发出抵顶货款的货物不应作销售处理,不应计算销项税额
E. 甲、乙双方发出货物都作销售处理,但收到货物所含增值税额一律不能计入进项税额
6、我国《政府采购法》确立的政府采购的基本原则包括( )。
7、社会救助的内容包括( )。
8、下列情况中,需要提供纳税担保的有( )。
A.税务机关有根据认为从事生产经营的纳税人有逃避纳税义务行为的。
B.欠缴税款的纳税人需要出境的
C.纳税人从事临时经营以及未领取营业执照从事工程承包或提供劳务的
D.外来经营者需要在本地购买发票
E.纳税人办理延期纳税申报
不定项选择题
9、 根据材料回答题: (2510年)上海公民孙某2009年8月从中国境内取得的收入情况如下:
1.取得工资收入10000元。
2.一次性取得演讲收入20000元。
3.出版学术专著一部,出版社支付稿酬90000元。
4.购买福利彩票中奖所得30000元。
2009年8月孙某取得的工资收入应缴纳个人所得税为( )元。A. 1225
B. 1305
C. 1465
D. 1600
10、李某2009年6月份收入情况如下:
(1)取得劳务报酬收入60000元;
(2)取得利息收入2000元;国库券利息收入500元;
(3)取得稿酬收入3000元;
(4)取得特许权使用费收入10000元,并将其中的5000元通过民政部门捐赠给希望工程基金会。根据上述资料,回答下列题: 下列有关个人所得税的表述,正确的有( )。
A. 支付稿酬的单位应代扣代缴李某的个人所得税
B. 李某取得的稿酬收人的费用扣除额为800元
C. 李某的劳务报酬收入应按30%的比例税率计算应纳税额
D. 李某取得的特许权使用费收入的费用扣除额为800元
