《中级财政税收》每日一练(第2014-7-9 期)
2014年7月9日 / 来源:233网校评论
导读:
在线测试本批《每日一练》试题,可查看答案及解析,并保留做题记录 >> 在线做题
单项选择题
1、公共产品的效率由( )组成。
A. 生产效率和供给效率
B. 社会公平效率和生产效率
C. 资源配置效率和供求效率
D. 资源配置效率和生产效率
2、新西兰不断完善绩效预算法律体系,( )明确了部长和CEO职责,要求部长与CEO之间签订绩效协议。
A.《国家部门法案》
B.《公共财政法案》
C.《财政责任法案》
D.《中央部门预算支出绩效考评管理办法[试行)》
3、查账征收一般适用于( )。
A.财务会计制度比较健全,能够认真履行纳税义务的纳税单位
B.账册不够健全,能够控制原材料或进销货的纳秘单位
C.经营品种比较单一,经营地点、时间和商品来源不周定的纳税人
D.无完整考核依据的纳税人
4、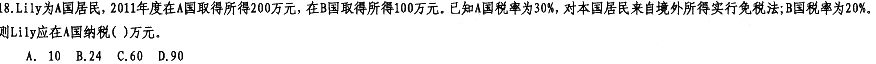
5、 公共产品的核心特征是( )。
A. 非盈利性和非竞争性
B. 非盈利性和非排他性
C. 非排他性和非竞争性
D. 不可分割性和非竞争性
6、假定其他条件不变,在投资对利率富有弹性时,财政赤字的排挤效应( )。

7、政府一般不用付出费用,可以降低国债发行成本的推销机构是( )。

8、 纳税人销售的应税消费品,采取赊销和分期收款结算方式的,其纳税义务的发生时间为( )。
A.发出应税消费品的当天
B.取得全部价款的当天
C.每一期收取货款的当天
D.销售合同规定的收款日期的当天
9、 下列情况中应征收契税的是( )
A.企业破产清算期间,债权人承受破产企业土地房屋产权以抵债务
B.企业改制成职工持股的股份有限公司且承受原企业土地
C.买房拆料或翻盖新房
D.房屋产权交换,且交换价值相等
多项选择题
10、 在纳税检查中若发现以前年度有多计费用,少计收入的现象,正确的会计处理方法有()
A. 对于多计的费用,应调增“本年利润”科目的借方金额
B. 对于多计的费用,应凋增“以前年度损益调整”科目的贷方金额
C. 对于少计的收入,应调增“本年利润”科目的借方金额
D. 对于少计的收入,应调增“以前年度损益调整”科目的贷方金额
E. 对于少计的收入,应调增“以前年度损益调整”科目的借方金额
下载233网校APP,更多考试报考
1、公共产品的效率由( )组成。
A. 生产效率和供给效率
B. 社会公平效率和生产效率
C. 资源配置效率和供求效率
D. 资源配置效率和生产效率
2、新西兰不断完善绩效预算法律体系,( )明确了部长和CEO职责,要求部长与CEO之间签订绩效协议。
A.《国家部门法案》
B.《公共财政法案》
C.《财政责任法案》
D.《中央部门预算支出绩效考评管理办法[试行)》
3、查账征收一般适用于( )。
A.财务会计制度比较健全,能够认真履行纳税义务的纳税单位
B.账册不够健全,能够控制原材料或进销货的纳秘单位
C.经营品种比较单一,经营地点、时间和商品来源不周定的纳税人
D.无完整考核依据的纳税人
4、
5、 公共产品的核心特征是( )。
A. 非盈利性和非竞争性
B. 非盈利性和非排他性
C. 非排他性和非竞争性
D. 不可分割性和非竞争性
6、假定其他条件不变,在投资对利率富有弹性时,财政赤字的排挤效应( )。
7、政府一般不用付出费用,可以降低国债发行成本的推销机构是( )。
8、 纳税人销售的应税消费品,采取赊销和分期收款结算方式的,其纳税义务的发生时间为( )。
A.发出应税消费品的当天
B.取得全部价款的当天
C.每一期收取货款的当天
D.销售合同规定的收款日期的当天
9、 下列情况中应征收契税的是( )
A.企业破产清算期间,债权人承受破产企业土地房屋产权以抵债务
B.企业改制成职工持股的股份有限公司且承受原企业土地
C.买房拆料或翻盖新房
D.房屋产权交换,且交换价值相等
多项选择题
10、 在纳税检查中若发现以前年度有多计费用,少计收入的现象,正确的会计处理方法有()
A. 对于多计的费用,应调增“本年利润”科目的借方金额
B. 对于多计的费用,应凋增“以前年度损益调整”科目的贷方金额
C. 对于少计的收入,应调增“本年利润”科目的借方金额
D. 对于少计的收入,应调增“以前年度损益调整”科目的贷方金额
E. 对于少计的收入,应调增“以前年度损益调整”科目的借方金额
