《中级财政税收》每日一练(第2014-6-25 期)
2014年6月25日 / 来源:233网校评论
导读:
在线测试本批《每日一练》试题,可查看答案及解析,并保留做题记录 >> 在线做题
单项选择题
1、 A国居民有来源于B国的所得200万元,A、B两国的所得税税率分别为40%、30%,两国均行使地域管辖权兼居民管辖权。在扣除法下A国应对该笔所得征收所得税( )。
A. 0万元
B. 20万元
C. 56万元
D. 80万元
2、采用抵免法解决重复征税时,对抵免限额的规定具体方法不包括( )。
A.分项抵免限额
B.综合抵免限额
C.分国抵免限额
D.多层次抵免限额
3、某小型微利企业符合减免优惠的条件,经主管税务机关核定,实现的利润总额是10万元,则该小型微利企业应纳的企业所得税是( )万元。
A.1.5
B.2.5
C.3
D.2
4、查账征收一般适用于( )。

多项选择题
5、从理论意义上讲,全国性公共产品和服务应具有以下突出特征( )。
A.受益范围被限定在整个国家的疆域之内
B.地方当局具有独立的宪法所保障的权力
C.全国性公共产品和服务的提供者为中央政府
D.得到上级授权的地方当局进行地方决策
E.可以实现资源配置的有效性与分配的公平性
6、公共产品的特征包括( )。
A. 权属的社会性
B. 效用的可分割性
C. 受益的排他性
D. 取得方式的非竞争性
E. 提供目的的非盈利性
7、下列属于国债特征的有( )。
A.有偿性
B.固定性
C.自愿性
D.灵活性
E.强制性
不定项选择题
8、根据以下列资料,回答题中国公民张某系一大学教授,2006年度取得的收入情况如下:
(1)每月取得工资收入5600元;
(2)一次性取得设计收入2万元,缴税前从中依次拿出6000元、5000元,通过国家机关分别捐给了农村义务教育和贫困地区;
(3)出版专著一部,出版社支付稿酬l0万元;
(4)在A国讲学取得税后收入2万元,已按收入来源地税法缴纳了个人所得税3000元。2006年度张某取得的工资收入应缴纳个人所得税为( )元。
A.5700
B.6564
C.7140
D.8940
9、 根据材料回答题:
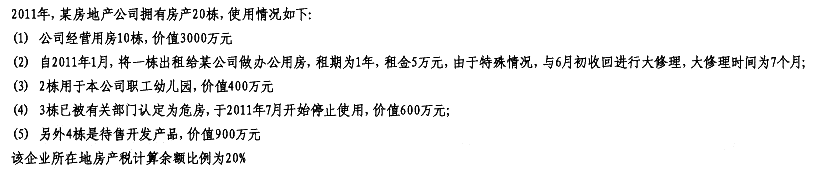
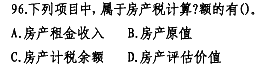
10、根据以上资料,回答问题:
李某2010年5月份收入情况如下:
(1)取得劳务报酬收入20 000元;
(2)取得股息收入1 000元;国库券利息收入200元;
(3)取得稿酬收入5 000元;
(4)取得特许权使用费收入10 000元,并将其中的5 000元通过民政部门捐赠给希望工程基金会。
下列有关个人所得税的表述,正确的有( )。
A. 李某取得的劳务报酬收入的费用扣除额为800元
B. 支付稿酬的单位应代扣代缴李某的个人所得税
C. 李某的稿酬收入应按30%的比例税率计算应纳税额
D. 李某取得的特许权使用费收入的费用扣除额为800元
下载233网校APP,更多考试报考
1、 A国居民有来源于B国的所得200万元,A、B两国的所得税税率分别为40%、30%,两国均行使地域管辖权兼居民管辖权。在扣除法下A国应对该笔所得征收所得税( )。
A. 0万元
B. 20万元
C. 56万元
D. 80万元
2、采用抵免法解决重复征税时,对抵免限额的规定具体方法不包括( )。
A.分项抵免限额
B.综合抵免限额
C.分国抵免限额
D.多层次抵免限额
3、某小型微利企业符合减免优惠的条件,经主管税务机关核定,实现的利润总额是10万元,则该小型微利企业应纳的企业所得税是( )万元。
A.1.5
B.2.5
C.3
D.2
4、查账征收一般适用于( )。
多项选择题
5、从理论意义上讲,全国性公共产品和服务应具有以下突出特征( )。
A.受益范围被限定在整个国家的疆域之内
B.地方当局具有独立的宪法所保障的权力
C.全国性公共产品和服务的提供者为中央政府
D.得到上级授权的地方当局进行地方决策
E.可以实现资源配置的有效性与分配的公平性
6、公共产品的特征包括( )。
A. 权属的社会性
B. 效用的可分割性
C. 受益的排他性
D. 取得方式的非竞争性
E. 提供目的的非盈利性
7、下列属于国债特征的有( )。
A.有偿性
B.固定性
C.自愿性
D.灵活性
E.强制性
不定项选择题
8、根据以下列资料,回答题中国公民张某系一大学教授,2006年度取得的收入情况如下:
(1)每月取得工资收入5600元;
(2)一次性取得设计收入2万元,缴税前从中依次拿出6000元、5000元,通过国家机关分别捐给了农村义务教育和贫困地区;
(3)出版专著一部,出版社支付稿酬l0万元;
(4)在A国讲学取得税后收入2万元,已按收入来源地税法缴纳了个人所得税3000元。2006年度张某取得的工资收入应缴纳个人所得税为( )元。
A.5700
B.6564
C.7140
D.8940
9、 根据材料回答题:
10、根据以上资料,回答问题:
李某2010年5月份收入情况如下:
(1)取得劳务报酬收入20 000元;
(2)取得股息收入1 000元;国库券利息收入200元;
(3)取得稿酬收入5 000元;
(4)取得特许权使用费收入10 000元,并将其中的5 000元通过民政部门捐赠给希望工程基金会。
下列有关个人所得税的表述,正确的有( )。
A. 李某取得的劳务报酬收入的费用扣除额为800元
B. 支付稿酬的单位应代扣代缴李某的个人所得税
C. 李某的稿酬收入应按30%的比例税率计算应纳税额
D. 李某取得的特许权使用费收入的费用扣除额为800元
