第八章纳税检查-第二节增值税的检查(第6批:10题)
2014年6月12日 / 来源:233网校评论
导读:
进入经济师考试题库章节练习在线测试本批试题,可查看答案及解析 进入测试模式
单选题
1、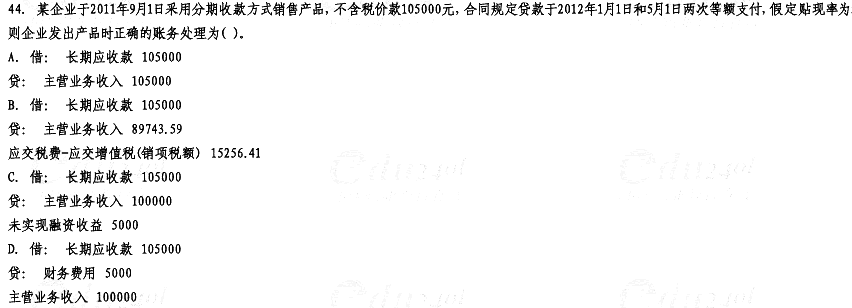
案例分析题
2、 下列有关A公司为本单位浴池安装锅炉的行为是否纳税的表述中正确的是( )。
A. 属于A公司内部行为,不需纳税
B. 属于销售行为,应作销售收入处理,并计提增值税销项税额
C. 属于视同销售行为,应按成本价结转,并按增值税税法规定计算销项税额
D. 属于视同销售行为,应在年终所得税汇算清缴时,调整企业所得税的计税所得额,计算企业所得税
3、 A公司应补交的增值税额为( )。
A. 1360000元
B. 680000元
C. 1382100元
D. 1378888.89元
4、 将甲产品用于职工福利,其正确的处理方法为( )。
A. 应计算不得抵扣的进项税额
B. 其原材料所含的进项税额可以抵扣
C. 应视同销售按其对外售价计算销项税额
D. 应视同销售按组成计税价格计算销项税额
5、 委托加工乙产品应由受托方代收代缴的消费税为( )。
A. 800元
B. 4000元
C. 4800元
D. 5217.39元
6、 本月可以抵扣的进项税额为( )。
A. 26350元
B. 30600元
C. 32300元
D. 34000元
7、 本月应纳增值税税额为( )。
A. 103700元
B. 114193.13元
C. 108120元
D. 110645.30元
8、根据材料回答{TSE}题:{Page}
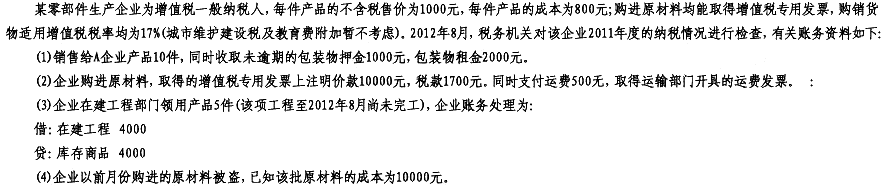 {Page}
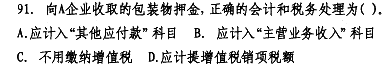
9、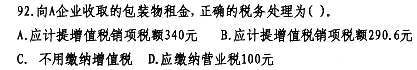
10、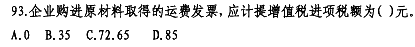
下载233网校APP,更多考试报考
1、
案例分析题
2、 下列有关A公司为本单位浴池安装锅炉的行为是否纳税的表述中正确的是( )。
A. 属于A公司内部行为,不需纳税
B. 属于销售行为,应作销售收入处理,并计提增值税销项税额
C. 属于视同销售行为,应按成本价结转,并按增值税税法规定计算销项税额
D. 属于视同销售行为,应在年终所得税汇算清缴时,调整企业所得税的计税所得额,计算企业所得税
3、 A公司应补交的增值税额为( )。
A. 1360000元
B. 680000元
C. 1382100元
D. 1378888.89元
4、 将甲产品用于职工福利,其正确的处理方法为( )。
A. 应计算不得抵扣的进项税额
B. 其原材料所含的进项税额可以抵扣
C. 应视同销售按其对外售价计算销项税额
D. 应视同销售按组成计税价格计算销项税额
5、 委托加工乙产品应由受托方代收代缴的消费税为( )。
A. 800元
B. 4000元
C. 4800元
D. 5217.39元
6、 本月可以抵扣的进项税额为( )。
A. 26350元
B. 30600元
C. 32300元
D. 34000元
7、 本月应纳增值税税额为( )。
A. 103700元
B. 114193.13元
C. 108120元
D. 110645.30元
8、根据材料回答{TSE}题:{Page}
{Page}9、
10、
