第八章纳税检查-第二节增值税的检查(第1批:10题)
2014年6月12日 / 来源:233网校评论
导读:
进入经济师考试题库章节练习在线测试本批试题,可查看答案及解析 进入测试模式
单选题
1、某企业(增值税一般纳税人)销售货物取得含税价款11700元,另收取包装物使用费1 000元,则其应税销售额为( )。
A.11 700元
B.10 000元
C.12 700元
D.10 854.7元
2、(2011年)甲企业为增值税一般纳税人,适用增值税税率为17%,2011年6月收取乙企业的预付货款23400元,甲企业应做的正确账务处理为( )。
A.借:银行存款23400
贷:主营业务收入20000
应交税费——应交增值税(销项税额)3400
B.借:银行存款23400
贷:预收账款23400
C.借:银行存款23400
贷:预收账款20000
应交税费——应交增值税(销项税额)3400
D.借:银行存款23400
贷:其他应付款——预付款23400
3、(2011年)某服装企业为增值税一般纳税人,某月在销售产品的同时向购货方收取包装物押金1170元,正确的账务处理为( )。
A.借:银行存款1170
贷:其他应付款1170
B.借:银行存款1170
贷:其他业务收入1170
C.借:银行存款1170
贷:其他应付款1000
应交税费——应交增值税(销项税额)170
D.借:银行存款1170
贷:其他业务收入1000
应交税费——应交增值税(销项税额)170
4、(2011年)甲企业5月份账面记载A产品销售数量1000件,不含税销售单价为200元。已知A产品月初结存数量100件,本月完工入库数量1500件,通过实地盘点得知A产品月末库存数量为300件,甲企业应调增销售收入( )。
A. 20000
B. 50000
C. 60000
D. 100000
5、 当企业收到购货单位汇来的预付款时,其正确的账务处理是( )。
A.借:银行存款
贷:主营业务收入
B.借:银行存款
贷:主营业务收入
应交税费—应交增值税(销项税额)
C.借:银行存款
贷:库存商品
D.借:银行存款
贷:预收账款
6、 企业将包装物作为资产单独出租收取租金,应( )。
A. 并入销售额按包装物适用税率征收增值税
B. 按租赁业征收5%营业税
C. 不并入销售额计税
D. 既征收增值税,又征收营业税
7、 某商业企业(增值税一般纳税人)某月销售货物开具增值税专用发票,注明的销售额为200万元;向消费者个人销售商品35.1万元,则其应税销售额为( )。
A. 235.1万元
B. 206.04万元
C. 230万元
D. 200.94万元
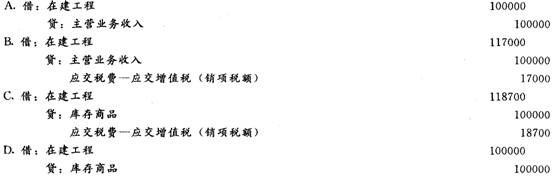
8、 某钢铁企业(增值税一般纳税人)将自产钢材用于本企业在建工程,已知该批钢材的成本为100000元,无同类产品的对外售价。下列正确的账务处理为( )。 {Page}
多选题
9、 税务机关检查某消费税应税消费品生产企业纳税情况时,发现该企业在销售应税消费品时,除了收取价款外,还向购货方收取了其他费用,按现行税法规定,下列费用中应并入应税销售额中计税的有( )。
A. 购货方违约延期付款而支付的利息
B. 向购买方收取的增值税税金
C. 因物价上涨,向购买方收取的差价补贴
D. 因采用新的包装材料而向购买方收取的包装费
E. 将承运部门开具的运费发票转交给购买方而向购买方收取的代垫运费
案例分析题
10、 根据材料回答{TSE}题: 某企业为增值税一般纳税人,主要生产甲、乙两种产品,适用增值税税率17%,乙产品消费税税率为8%。2010年2月份有关会计资料如下:
(1)销售甲产品1000件,每件不含税价格为800元,同时负责运输并收取运输费1000元。
(2)将甲产品50件用于职工福利,已知其生产成本为每件500元。
(3)购进一批原材料,取得的增值税专用发票上注明价款200000元,税款34000元。
(4)上述原材料入库时发现短缺10%,经查属于非正常损失。
(5)委托A厂(增值税一般纳税入)加工一批乙产品,已知其原材料成本为50000元,支付加工费10000元,并取得增值税专用发票。A厂无同类产品的对外售价。
第一笔业务应计算的销项税额为( )。
A. 136000元
B. 136070.30元
C. I36145.30元
D. I36170元
下载233网校APP,更多考试报考
1、某企业(增值税一般纳税人)销售货物取得含税价款11700元,另收取包装物使用费1 000元,则其应税销售额为( )。
A.11 700元
B.10 000元
C.12 700元
D.10 854.7元
2、(2011年)甲企业为增值税一般纳税人,适用增值税税率为17%,2011年6月收取乙企业的预付货款23400元,甲企业应做的正确账务处理为( )。
A.借:银行存款23400
贷:主营业务收入20000
应交税费——应交增值税(销项税额)3400
B.借:银行存款23400
贷:预收账款23400
C.借:银行存款23400
贷:预收账款20000
应交税费——应交增值税(销项税额)3400
D.借:银行存款23400
贷:其他应付款——预付款23400
3、(2011年)某服装企业为增值税一般纳税人,某月在销售产品的同时向购货方收取包装物押金1170元,正确的账务处理为( )。
A.借:银行存款1170
贷:其他应付款1170
B.借:银行存款1170
贷:其他业务收入1170
C.借:银行存款1170
贷:其他应付款1000
应交税费——应交增值税(销项税额)170
D.借:银行存款1170
贷:其他业务收入1000
应交税费——应交增值税(销项税额)170
4、(2011年)甲企业5月份账面记载A产品销售数量1000件,不含税销售单价为200元。已知A产品月初结存数量100件,本月完工入库数量1500件,通过实地盘点得知A产品月末库存数量为300件,甲企业应调增销售收入( )。
A. 20000
B. 50000
C. 60000
D. 100000
5、 当企业收到购货单位汇来的预付款时,其正确的账务处理是( )。
A.借:银行存款
贷:主营业务收入
B.借:银行存款
贷:主营业务收入
应交税费—应交增值税(销项税额)
C.借:银行存款
贷:库存商品
D.借:银行存款
贷:预收账款
6、 企业将包装物作为资产单独出租收取租金,应( )。
A. 并入销售额按包装物适用税率征收增值税
B. 按租赁业征收5%营业税
C. 不并入销售额计税
D. 既征收增值税,又征收营业税
7、 某商业企业(增值税一般纳税人)某月销售货物开具增值税专用发票,注明的销售额为200万元;向消费者个人销售商品35.1万元,则其应税销售额为( )。
A. 235.1万元
B. 206.04万元
C. 230万元
D. 200.94万元
8、 某钢铁企业(增值税一般纳税人)将自产钢材用于本企业在建工程,已知该批钢材的成本为100000元,无同类产品的对外售价。下列正确的账务处理为( )。 {Page}
多选题
9、 税务机关检查某消费税应税消费品生产企业纳税情况时,发现该企业在销售应税消费品时,除了收取价款外,还向购货方收取了其他费用,按现行税法规定,下列费用中应并入应税销售额中计税的有( )。
A. 购货方违约延期付款而支付的利息
B. 向购买方收取的增值税税金
C. 因物价上涨,向购买方收取的差价补贴
D. 因采用新的包装材料而向购买方收取的包装费
E. 将承运部门开具的运费发票转交给购买方而向购买方收取的代垫运费
案例分析题
10、 根据材料回答{TSE}题: 某企业为增值税一般纳税人,主要生产甲、乙两种产品,适用增值税税率17%,乙产品消费税税率为8%。2010年2月份有关会计资料如下:
(1)销售甲产品1000件,每件不含税价格为800元,同时负责运输并收取运输费1000元。
(2)将甲产品50件用于职工福利,已知其生产成本为每件500元。
(3)购进一批原材料,取得的增值税专用发票上注明价款200000元,税款34000元。
(4)上述原材料入库时发现短缺10%,经查属于非正常损失。
(5)委托A厂(增值税一般纳税入)加工一批乙产品,已知其原材料成本为50000元,支付加工费10000元,并取得增值税专用发票。A厂无同类产品的对外售价。
第一笔业务应计算的销项税额为( )。
A. 136000元
B. 136070.30元
C. I36145.30元
D. I36170元
