第四章货物和劳务税制度-第三节营业税制(第1批:10题)
2014年6月12日 / 来源:233网校评论
导读:
进入经济师考试题库章节练习在线测试本批试题,可查看答案及解析 进入测试模式
单选题
1、 某商贸企业销售不动产所缴纳的营业税应直接计入( )。
A. 固定资产清理
B. 营业税金及附加
C. 其他业务支出
D. 营业外支出
2、 某房地产企业销售不动产,取得销售收入1000000元,正确的税务处理是( )。
A. 应缴纳增值税170000元
B. 应缴纳增值税30000元
C. 应缴纳营业税50000元
D. 应缴纳营业税30000元
多选题
3、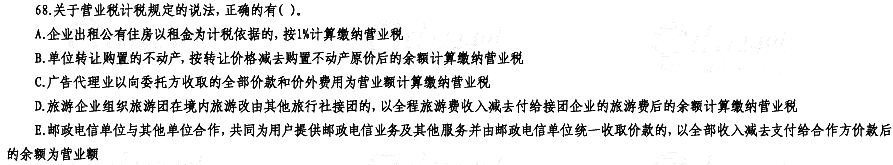
4、 某市农业机械厂为增值税一般纳税人,2011年6月发生以下业务:
(1)采用托收承付结算方式销售农业收割机200台,开具增值税专用发票上注明销售额40万元,货已发出,托收手续已在银行办妥,货款尚未收到。
(2)4月份采用分期付款销售方式销售的拖拉机,货已发出,合同规定本月收款金额为不含税货款18万元,实际只收到8万元。
(3)提供农机维修服务,开具普通发票上注明销售额0.2万元,同时销售农机零件,开具普通发票上注明销售额0.034万元。
(4)购进钢材30吨,已验收入库,取得防伪税控系统开具的增值税专用发票上注明价款12万元,增值税2.04万元,货已入库;支付购货运费0.3万元(有货票),其中15%用于本企业厂房维修。
(5)将自产农业收割机15台转到本企业经营部,用于农忙季节出租,本月租金3万元。该农机厂本月纳税表述正确的有( )。
A. 增值税销项税额为7.964万元
B. 应纳增值税为6.212万元
C. 应纳营业税为0.15万元
D. 应纳城建税和教育费附加为3181元
E. 以上选项都正确
5、下列情形中应当征收营业税的有( )。
A. 境内某公司向境外某公司转让商标使用权
B. 境外某公司向境内某企业转让专利权
C. 境内保险机构提供的出口信用险
D. 境外保险机构以境内的物品为标的提供保险劳务
E. 某外国公民销售其在中国境内的房屋
案例分析题
6、 取得转让收入时,正确的账务处理为( )。
A.借:银行存款500000
贷:固定资产清理500000
B.借:银行存款500000
贷:主营业务收入500000
C.借:银行存款500000
贷:其他业务收入500000
D.借:银行存款500000
贷:营业外收入500000
7、 企业取得的转让收入,应( )。
A. 缴纳营业税5000元
B. 缴纳增值税9615.38元
C. 缴纳营业税25000元
D. 缴纳增值税72649.57元
8、 转让过程中发生的清理费用应记人( )。
A. 固定资产清理账户的借方
B. 营业外支出账户的借方
C. 其他业务支出账户的借方
D. 主营业务成本账户的借方
9、 该项转让旧办公楼业务发生净收益( )。
A. 50000元
B. 62500元
C. 65000元
D. 90000元
10、根据以上资料,回答{TSE}问题:
甲建筑工程公司下辖3个施工队、1个招待所(均为非独立核算单位),2010年经营业务如下:
(1)承包某建筑工程项目,并与建设方签订了建筑工程总包合同,总包合同明确工程总造
价3 000万元。
(2)甲建筑工程公司将其中200万元的建筑3工程项目分包给乙建筑工程公司。
(3)甲建筑工程公司向丙建筑工程公司转让闲置办公用房一栋(购置原价700万元),取得转让收入1 300万元。
(4)甲建筑工程公司招待所取得客房收入30万元,餐厅、歌舞厅收入共计55万元。已知该地娱乐业营业税税率为20%。
甲建筑工程公司承包建筑工程应缴纳的营业税为( )万元。
A. 6
B. 84
C. 90
D. 150
下载233网校APP,更多考试报考
1、 某商贸企业销售不动产所缴纳的营业税应直接计入( )。
A. 固定资产清理
B. 营业税金及附加
C. 其他业务支出
D. 营业外支出
2、 某房地产企业销售不动产,取得销售收入1000000元,正确的税务处理是( )。
A. 应缴纳增值税170000元
B. 应缴纳增值税30000元
C. 应缴纳营业税50000元
D. 应缴纳营业税30000元
多选题
3、
4、 某市农业机械厂为增值税一般纳税人,2011年6月发生以下业务:
(1)采用托收承付结算方式销售农业收割机200台,开具增值税专用发票上注明销售额40万元,货已发出,托收手续已在银行办妥,货款尚未收到。
(2)4月份采用分期付款销售方式销售的拖拉机,货已发出,合同规定本月收款金额为不含税货款18万元,实际只收到8万元。
(3)提供农机维修服务,开具普通发票上注明销售额0.2万元,同时销售农机零件,开具普通发票上注明销售额0.034万元。
(4)购进钢材30吨,已验收入库,取得防伪税控系统开具的增值税专用发票上注明价款12万元,增值税2.04万元,货已入库;支付购货运费0.3万元(有货票),其中15%用于本企业厂房维修。
(5)将自产农业收割机15台转到本企业经营部,用于农忙季节出租,本月租金3万元。该农机厂本月纳税表述正确的有( )。
A. 增值税销项税额为7.964万元
B. 应纳增值税为6.212万元
C. 应纳营业税为0.15万元
D. 应纳城建税和教育费附加为3181元
E. 以上选项都正确
5、下列情形中应当征收营业税的有( )。
A. 境内某公司向境外某公司转让商标使用权
B. 境外某公司向境内某企业转让专利权
C. 境内保险机构提供的出口信用险
D. 境外保险机构以境内的物品为标的提供保险劳务
E. 某外国公民销售其在中国境内的房屋
案例分析题
6、 取得转让收入时,正确的账务处理为( )。
A.借:银行存款500000
贷:固定资产清理500000
B.借:银行存款500000
贷:主营业务收入500000
C.借:银行存款500000
贷:其他业务收入500000
D.借:银行存款500000
贷:营业外收入500000
7、 企业取得的转让收入,应( )。
A. 缴纳营业税5000元
B. 缴纳增值税9615.38元
C. 缴纳营业税25000元
D. 缴纳增值税72649.57元
8、 转让过程中发生的清理费用应记人( )。
A. 固定资产清理账户的借方
B. 营业外支出账户的借方
C. 其他业务支出账户的借方
D. 主营业务成本账户的借方
9、 该项转让旧办公楼业务发生净收益( )。
A. 50000元
B. 62500元
C. 65000元
D. 90000元
10、根据以上资料,回答{TSE}问题:
甲建筑工程公司下辖3个施工队、1个招待所(均为非独立核算单位),2010年经营业务如下:
(1)承包某建筑工程项目,并与建设方签订了建筑工程总包合同,总包合同明确工程总造
价3 000万元。
(2)甲建筑工程公司将其中200万元的建筑3工程项目分包给乙建筑工程公司。
(3)甲建筑工程公司向丙建筑工程公司转让闲置办公用房一栋(购置原价700万元),取得转让收入1 300万元。
(4)甲建筑工程公司招待所取得客房收入30万元,餐厅、歌舞厅收入共计55万元。已知该地娱乐业营业税税率为20%。
甲建筑工程公司承包建筑工程应缴纳的营业税为( )万元。
A. 6
B. 84
C. 90
D. 150
