第四章货物和劳务税制度-第二节消费税制(第8批:10题)
2014年6月12日 / 来源:233网校评论
导读:
进入经济师考试题库章节练习在线测试本批试题,可查看答案及解析 进入测试模式
单选题
1、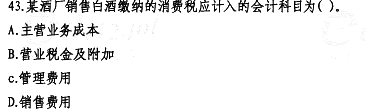
2、下列各项中,符合消费税纳税义务发生时间规定的是( )。
A.进口的应税消费品.为取得进口货物的当天
B.自产自用的应税消费品,为移送使用的当天
C.委托加工的应税消费品,为支付加工费的当天
D.采取预收货款结算方式的,为收到预收款的当天
3、 纳税人因销售应税消费品而出租出借包装物收取的押金,其正确的计税方法是( )。
A. 啤酒的包装物收取押金时就要征收增值税
B. 啤酒的包装物押金征收消费税
C. 黄酒的包装物押金征收消费税
D. 白酒的包装物押金既征收增值税,又征收消费税
多选题
4、 关于消费税纳税义务发生时间的说法,正确的有( )。
A. 自产自用的应税消费品,为该货物生产的当天
B. 进口的应税消费品,为报关进口的当天
C. 委托加工的应税消费品,为纳税人提货的当天
D. 采取分期收款结算方式的,为发出货物的当天
E. 采取预收货款结算方式的,为纳税人提货的当天
案例分析题
5、 该企业进口产品应纳的消费税和增值税为( )。
A. 6300元
B. 8750元
C. 11000元
D. 14100元
6、 该企业销售产品应纳的增值税和消费税合计为( )。
A. 30400元
B. 39270元
C. 74000元
D. 116300元
7、根据材料回答{TSE}题: 某日化厂为增值税一般纳税人,2011年8月发生以下业务:
(1)生产成套化妆品礼品盒1000套全部售出,不含税销售单价为每套90元,外购原材料70000元,取得增值税发票,注明税款11900元;
(2)三八妇女节发给本厂职工一批化妆品,该企业无同类产品价格,该批化妆品成本为10000元,成本利润率为10%;
(3)将自产的化妆品,向某美容院长期投资,该产品生产成本60000元,成本利润率10%,本企业无同类产品销售价格;
(4)本月进口一批化妆品,关税完税价格14000元,关税税率为50%。消费税税率为30%。
该企业自产自用和投资用的产品应纳消费税合计为( )。
A. 16153.85元
B. 18000元
C. 21000元
D. 33000元
8、根据下列材料,请回答{TSE}题:某橡胶厂(一般纳税人),2010年3月发生以下业务:
(1)从南方某农场购进天然橡胶,开具的普通发票上注明的价款为12 000元;购进该货物时支付的运费为2 000元(有货票)。橡胶厂将这些天然橡胶加工成生产轮胎的橡胶,其实际成本为180 000元。厂方用其中的100 000元橡胶生产各类轮胎,其中手扶拖拉机专用轮胎100套,每套500元(不含增值税价格),全部售出;汽车用的轮胎800套,每套1 200元(不合增值税价格),共销售500套,其中有200套属于子午线轮胎。
(2)其余实际成本为80 000元的橡胶,该厂委托某轮胎厂加工汽车的内胎和外胎。收回时支付加工费3 700元(含受托方支付的辅料700元),并取得增值税专用发票。该厂将委托加工的内、外胎继续组装成上述同型号汽车轮胎500套(非子午线轮胎),以每套1300元的价格(不含增值税价格)全部售出。已知委托方“应交税金一应交消费税”科目的借方期初和期末均无余额。
(3)将(1)业务中剩余的300套汽车用的轮胎以含增值税价格换取南方某农场的天然橡胶,对方开具的是普通发票。已知,消费税税率3%,该企业同类轮胎的最高销售价格为每套不合增值税价格1300元。
根据上述资料,回答下列问题:
第(1)笔业务应纳的增值税和消费税为( )。
A.增值税98 360元,消费税65 000元
B.增值税94 760元,消费税10 800元
C.增值税92 924.11元,消费税36 000元
D.D,增值税94 760元,消费税65 000元
9、第(2)笔业务应纳的增值税和消费税为( )。
A.增值税l09 871元,消费税l6 911.34元
B.B,增值税l09 871元,消费税65 000元
C.增值税ll0 500元,消费税55 700元
D.增值税ll0 500元,消费税65 000元
10、第(3)笔业务应纳的增值税和消费税为( )。
A.增值税6 981元,消费税36000元
B.增值税6 981元,消费税11700元
C.增值税61 200元,消费税36 000元
D.增值税20 670元,消费税39 000元
下载233网校APP,更多考试报考
1、
2、下列各项中,符合消费税纳税义务发生时间规定的是( )。
A.进口的应税消费品.为取得进口货物的当天
B.自产自用的应税消费品,为移送使用的当天
C.委托加工的应税消费品,为支付加工费的当天
D.采取预收货款结算方式的,为收到预收款的当天
3、 纳税人因销售应税消费品而出租出借包装物收取的押金,其正确的计税方法是( )。
A. 啤酒的包装物收取押金时就要征收增值税
B. 啤酒的包装物押金征收消费税
C. 黄酒的包装物押金征收消费税
D. 白酒的包装物押金既征收增值税,又征收消费税
多选题
4、 关于消费税纳税义务发生时间的说法,正确的有( )。
A. 自产自用的应税消费品,为该货物生产的当天
B. 进口的应税消费品,为报关进口的当天
C. 委托加工的应税消费品,为纳税人提货的当天
D. 采取分期收款结算方式的,为发出货物的当天
E. 采取预收货款结算方式的,为纳税人提货的当天
案例分析题
5、 该企业进口产品应纳的消费税和增值税为( )。
A. 6300元
B. 8750元
C. 11000元
D. 14100元
6、 该企业销售产品应纳的增值税和消费税合计为( )。
A. 30400元
B. 39270元
C. 74000元
D. 116300元
7、根据材料回答{TSE}题: 某日化厂为增值税一般纳税人,2011年8月发生以下业务:
(1)生产成套化妆品礼品盒1000套全部售出,不含税销售单价为每套90元,外购原材料70000元,取得增值税发票,注明税款11900元;
(2)三八妇女节发给本厂职工一批化妆品,该企业无同类产品价格,该批化妆品成本为10000元,成本利润率为10%;
(3)将自产的化妆品,向某美容院长期投资,该产品生产成本60000元,成本利润率10%,本企业无同类产品销售价格;
(4)本月进口一批化妆品,关税完税价格14000元,关税税率为50%。消费税税率为30%。
该企业自产自用和投资用的产品应纳消费税合计为( )。
A. 16153.85元
B. 18000元
C. 21000元
D. 33000元
8、根据下列材料,请回答{TSE}题:某橡胶厂(一般纳税人),2010年3月发生以下业务:
(1)从南方某农场购进天然橡胶,开具的普通发票上注明的价款为12 000元;购进该货物时支付的运费为2 000元(有货票)。橡胶厂将这些天然橡胶加工成生产轮胎的橡胶,其实际成本为180 000元。厂方用其中的100 000元橡胶生产各类轮胎,其中手扶拖拉机专用轮胎100套,每套500元(不含增值税价格),全部售出;汽车用的轮胎800套,每套1 200元(不合增值税价格),共销售500套,其中有200套属于子午线轮胎。
(2)其余实际成本为80 000元的橡胶,该厂委托某轮胎厂加工汽车的内胎和外胎。收回时支付加工费3 700元(含受托方支付的辅料700元),并取得增值税专用发票。该厂将委托加工的内、外胎继续组装成上述同型号汽车轮胎500套(非子午线轮胎),以每套1300元的价格(不含增值税价格)全部售出。已知委托方“应交税金一应交消费税”科目的借方期初和期末均无余额。
(3)将(1)业务中剩余的300套汽车用的轮胎以含增值税价格换取南方某农场的天然橡胶,对方开具的是普通发票。已知,消费税税率3%,该企业同类轮胎的最高销售价格为每套不合增值税价格1300元。
根据上述资料,回答下列问题:
第(1)笔业务应纳的增值税和消费税为( )。
A.增值税98 360元,消费税65 000元
B.增值税94 760元,消费税10 800元
C.增值税92 924.11元,消费税36 000元
D.D,增值税94 760元,消费税65 000元
9、第(2)笔业务应纳的增值税和消费税为( )。
A.增值税l09 871元,消费税l6 911.34元
B.B,增值税l09 871元,消费税65 000元
C.增值税ll0 500元,消费税55 700元
D.增值税ll0 500元,消费税65 000元
10、第(3)笔业务应纳的增值税和消费税为( )。
A.增值税6 981元,消费税36000元
B.增值税6 981元,消费税11700元
C.增值税61 200元,消费税36 000元
D.增值税20 670元,消费税39 000元
