第四章货物和劳务税制度-第二节消费税制(第2批:10题)
2014年6月12日 / 来源:233网校评论
导读:
进入经济师考试题库章节练习在线测试本批试题,可查看答案及解析 进入测试模式
单选题
1、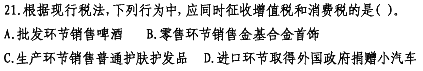
2、下列纳税人自产自用应税消费品行为中,不缴纳消费税的是( )。
A.炼油厂用于本企业基建部门车辆的自产汽油
B.汽车厂用于管理部门的自产汽车
C.日化厂用于交易会样品的自产化妆品
D.卷烟厂用于生产卷烟的自制烟丝
3、纳税人因销售应税消费品而出租出借包装物收取的押金,其正确的计税方法是( )。
A.啤酒的包装物收取押金时就要征收增值税
B.啤酒的包装物押金征收消费税
C.黄酒的包装物押金征收消费税
D.白酒的包装物押金既征收增值税,又征收消费税
4、关于消费税的说法,错误的是( )。
A.酒类生产企业向商业销售单位收取“品牌使用费”应缴纳消费税
B.用于投资入股的应税消费品,按同类产品的平均销售价格作为消费税计税依据
C.用于抵偿债务的应税消费品,按同类产品的最高销售价格作为消费税计税依据
D.自产自用应税消费品的计税依据为应税消费品的同类销售价格或组成计税价格
5、下列商品中,属于消费税征收范围的是( )。
A.高尔夫球具
B.竹制筷子
C.护肤护发品
D.电动自行车
6、某化妆品厂销售一批化妆品,取得含税收入5 850元,已知化妆品消费税税率为30%,则该笔收入应纳消费税为( )元。
A.2 507.14
B.1 755
C.1 500
D.850
7、从事化妆品生产的纳税人发生视同销售行为,若无同类应税消费品的销售价格,则其组成计税价格的计算公式为( )。
A.组成计税价格=(成本+利润)÷(1-比例税率)
B.组成计税价格=(成本+利润+自产自用数量X定额税率)÷(1-比例税率)
C.组成计税价格=(成本+利润)÷(1+比例税率)
D.组成计税价格=(成本+利润+自产自用数量×定额税率)÷(1+比例税率)
8、某化妆品厂销售一批化妆品,取得含税收入5 850元,已知化妆品消费税税率为30%,则该笔收入应纳消费税为( )元。
A.2 507.14
B.1 755
C.1 500
D.850
多选题
9、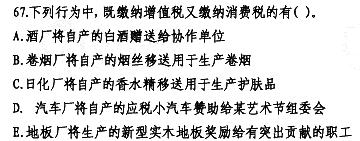
10、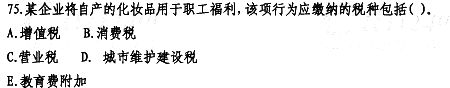
下载233网校APP,更多考试报考
1、
2、下列纳税人自产自用应税消费品行为中,不缴纳消费税的是( )。
A.炼油厂用于本企业基建部门车辆的自产汽油
B.汽车厂用于管理部门的自产汽车
C.日化厂用于交易会样品的自产化妆品
D.卷烟厂用于生产卷烟的自制烟丝
3、纳税人因销售应税消费品而出租出借包装物收取的押金,其正确的计税方法是( )。
A.啤酒的包装物收取押金时就要征收增值税
B.啤酒的包装物押金征收消费税
C.黄酒的包装物押金征收消费税
D.白酒的包装物押金既征收增值税,又征收消费税
4、关于消费税的说法,错误的是( )。
A.酒类生产企业向商业销售单位收取“品牌使用费”应缴纳消费税
B.用于投资入股的应税消费品,按同类产品的平均销售价格作为消费税计税依据
C.用于抵偿债务的应税消费品,按同类产品的最高销售价格作为消费税计税依据
D.自产自用应税消费品的计税依据为应税消费品的同类销售价格或组成计税价格
5、下列商品中,属于消费税征收范围的是( )。
A.高尔夫球具
B.竹制筷子
C.护肤护发品
D.电动自行车
6、某化妆品厂销售一批化妆品,取得含税收入5 850元,已知化妆品消费税税率为30%,则该笔收入应纳消费税为( )元。
A.2 507.14
B.1 755
C.1 500
D.850
7、从事化妆品生产的纳税人发生视同销售行为,若无同类应税消费品的销售价格,则其组成计税价格的计算公式为( )。
A.组成计税价格=(成本+利润)÷(1-比例税率)
B.组成计税价格=(成本+利润+自产自用数量X定额税率)÷(1-比例税率)
C.组成计税价格=(成本+利润)÷(1+比例税率)
D.组成计税价格=(成本+利润+自产自用数量×定额税率)÷(1+比例税率)
8、某化妆品厂销售一批化妆品,取得含税收入5 850元,已知化妆品消费税税率为30%,则该笔收入应纳消费税为( )元。
A.2 507.14
B.1 755
C.1 500
D.850
多选题
9、
10、
