第四章货物和劳务税制度-第一节增值税制(第3批:10题)
2014年6月12日 / 来源:233网校评论
导读:
进入经济师考试题库章节练习在线测试本批试题,可查看答案及解析 进入测试模式
单选题
1、某个体零售户于2010年3月份购进一批货物,含税进价为11.7万元。当月将其中一部分货物销售给某宾馆,开出的普通发票上注明的货款金额为80万元。则该个体零售户当月应缴纳的增值税为( )。
A.4.52万元
B.3.08万元
C.2.82万元
D.2.33万元
多选题
2、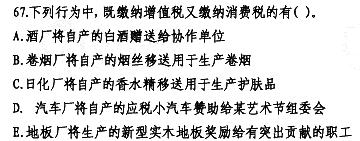
3、 下列关于包装物计税规定的表述,正确的有( )。
A. 随同货物出售单独计价的包装物,应按包装物的适用税率计征增值税
B. 企业将包装物作为资产单独出租收取的租金收入,应按包装物的适用税率计征增值税
C. 纳税人为销售货物而出租出借包装物收取的押金,单独记账核算(未逾期)的,不并入销售额征税
D. 对因逾期未收回包装物不再退还的押金,应按所包装货物的适用税率计算增值税
E. 在货物销售同时收取的包装物租金,应按5%的税率计征营业税
4、不得从销项税额中抵扣的进项税额包括( )。
A.非试点地区企业购进的固定资产的增值税扣税凭证上注明的增值税税额
B.用于非应税项目的购进货物所属的增值税税额
C.用于集体福利的购进货物所属的增值税税额
D.委托加工产品收回后增值税专用发票注明的增值税税额
E.非正常损失的购进货物所属的增值税税额
案例分析题
5、某企业为增值税一般纳税人,主要生产甲、乙两种产品,适用增值税税率为17%,消费税税率为30%,2007年9月份有关会计资料如下:(1)销售甲产品1000件,每件不含税价格为1200元,同时负责运输并收取运输费5000元。(2)将甲产品100件用于职工福利,已知其生产成本为每件800元。
(3)购进一批原材料,取得的增值税专用发票上注明价款为300000元,税款51000元。
(4)委托A厂(增值税一般纳税人)加工一批乙产品,已知其原材料成本为100000元,支付加工费15000元,并取得增值税专业发票。A厂无同类产品的对外售价。 根据上述资料回答{TSE}问题:
第一笔业务应计算的销项税额为( )。
A. 175085.47元
B. 204000元
C. 204726.5元
D. 204850元
6、 根据材料回答{TSE}题: 某汽车厂为增值税一般纳税人,其2011年9月份主要业务情况如下:
(1)销售给汽贸公司A型小客车500辆,5.8万元/辆(不含税),因购货量大,决定给予5%的,折扣,并在开具的专用发票上分别注明销售额和折扣额。
(2)销售给某使用单位8型小客车10辆,单价为6.8万元(价税合计)。
(3)该汽车厂自用A型小客车3辆。
(4)外购钢材支付货款560万元,已取得专用发票,购A钢材取得的运输单位开具的普通发票上注明运费20000元,钢材已验收入库。
(5)外购低值易耗品90000元,取得的专用发票上已注明税款,但其中有1OO00元因为保管不善被盗。
(6)该汽车厂附设的独立核算的营业性饭店当月取得住宿费收入60万元,餐厅收入45万元,卡拉OK歌舞厅收入30万元,停车费收入5万元,场租收入1万元。均分别核算。本题适用消费税税率3%。
该厂当月增值税销项税额为( )。
A. 481.188万元
B. 503.83万元
C. 570.10万元
D. 607.58万元
7、 根据材料回答{TSE}题: 北方某汽车制造企业为增值税一般纳税人。2011年3月,发生以下经济业务:
(1)外购用于生产A型小汽车的钢材一批,全部价款已付并验收入库。从供货方取得的防伪税控系统开具的增值税专用发票上注明的增值税税额为18.7万元,该发票当月已经通过认证。
(2)外购用于装饰公司办公楼的建筑材料一批,全部价款已付并验收入库。从供货方取得的增值税专用发票上注明的增值税税额为3.4万元。当月已将该批建筑材料用于办公楼装饰。
(3)外购用于生产A型小汽车的配件一批,价款已付,从供货方取得防伪税控增值税专用发票上注明的增值税税额为51万元。供货方于3月16日将该批配件发出,但该企业本月未到税务机关认证发票。
(4)采取直接收款方式向甲汽车销售公司销售A型小汽车一批,已收到全部车价款(含增值税)760.5万元,给购车方开具了增值税专用发票,并于当日将“提车单”交给购车方自行提货。3月31日购车方尚未将该批车提走。
(5)采取托收承付方式向甲汽车销售公司销售A型小汽车一批,车价款(不含增值税)为300万元。该企业已将该批汽车发出并向银行办妥托收手续。3月31日该企业尚未收到该批车款。
已知:A型小汽车适用的消费税税率为5%,适用的增值税税率为17%。
该企业计算的3月份应纳增值税税额如下:
应纳增值税税额=760.5÷(1+17%)×17%-(18.7+3.4+51)=37.40(万元)。
下面对该企业3月份应纳增值税税额,正确的是( )。
A. 外购用于装饰公司办公楼的建筑材料,其增值税进项税额不应从销项税额中抵扣
B. 外购用于生产A型小汽车的配件,由于取得防伪税控增值税专用发票未到税务机关认证,其增值税进项税额(51万元)不应在3月份抵扣
C. 采取托收承付方式销售小汽车,因已发出货物并办妥托收手续,应在3月份计算缴纳增值税
D. 向甲汽车销售公司销售A型小汽车企业尚未收到该批车款,不用计算增值税的
8、根据下列材料,请回答{TSE}题:甲企业为增值税一般纳税人,主要生产M产品,每件产品的不合税售价为1 000元,成本为每件200元;购进原材料均能取得增值税专用发票,购销货物适用增值税税率均为17%(城市维护建设税及教育费附加不考虑)。2011年8月,税务机关对甲企业2010年度的纳税情况进行检查,甲企业有关账务资料如下:
(1)销售给A企业M产品10件,同时收取包装物租金1 000元,账务处理为:
借:银行存款 12 700
贷:资本公积 11 700
其他业务收入 1 000
(2)销售给B企业(小规模纳税人)M产品2件,账务处理为:
借:银行存款2 340
贷:其他应付款2 340
(3)职工福利部门领用M产品5件,账务处理为:
借:应付职工薪酬1 000
贷:库存商品1 000
(4)在建工程领用生产用原材料10 0(30元(该项工程至2011年8月尚未完工),账务处理为:
借:在建工程10 000
贷:原材料10 000
甲企业销售给A企业产品,正确的涉税处理为( )。
A.按对外售价计算主营业务收入
B.计算增值税销项税额
C.其进项税额不得抵扣
D.其进项税额作转出处理
9、甲企业向A企业收取的包装物租金应调增增值税销项税额为( )元。
A.0
B.50
C.145.3
D.170
10、甲企业销售给B企业产品应调增增值税销项税额为( )元。
A.0
B.70.2
C.340
D.397.8
下载233网校APP,更多考试报考
1、某个体零售户于2010年3月份购进一批货物,含税进价为11.7万元。当月将其中一部分货物销售给某宾馆,开出的普通发票上注明的货款金额为80万元。则该个体零售户当月应缴纳的增值税为( )。
A.4.52万元
B.3.08万元
C.2.82万元
D.2.33万元
多选题
2、
3、 下列关于包装物计税规定的表述,正确的有( )。
A. 随同货物出售单独计价的包装物,应按包装物的适用税率计征增值税
B. 企业将包装物作为资产单独出租收取的租金收入,应按包装物的适用税率计征增值税
C. 纳税人为销售货物而出租出借包装物收取的押金,单独记账核算(未逾期)的,不并入销售额征税
D. 对因逾期未收回包装物不再退还的押金,应按所包装货物的适用税率计算增值税
E. 在货物销售同时收取的包装物租金,应按5%的税率计征营业税
4、不得从销项税额中抵扣的进项税额包括( )。
A.非试点地区企业购进的固定资产的增值税扣税凭证上注明的增值税税额
B.用于非应税项目的购进货物所属的增值税税额
C.用于集体福利的购进货物所属的增值税税额
D.委托加工产品收回后增值税专用发票注明的增值税税额
E.非正常损失的购进货物所属的增值税税额
案例分析题
5、某企业为增值税一般纳税人,主要生产甲、乙两种产品,适用增值税税率为17%,消费税税率为30%,2007年9月份有关会计资料如下:(1)销售甲产品1000件,每件不含税价格为1200元,同时负责运输并收取运输费5000元。(2)将甲产品100件用于职工福利,已知其生产成本为每件800元。
(3)购进一批原材料,取得的增值税专用发票上注明价款为300000元,税款51000元。
(4)委托A厂(增值税一般纳税人)加工一批乙产品,已知其原材料成本为100000元,支付加工费15000元,并取得增值税专业发票。A厂无同类产品的对外售价。 根据上述资料回答{TSE}问题:
第一笔业务应计算的销项税额为( )。
A. 175085.47元
B. 204000元
C. 204726.5元
D. 204850元
6、 根据材料回答{TSE}题: 某汽车厂为增值税一般纳税人,其2011年9月份主要业务情况如下:
(1)销售给汽贸公司A型小客车500辆,5.8万元/辆(不含税),因购货量大,决定给予5%的,折扣,并在开具的专用发票上分别注明销售额和折扣额。
(2)销售给某使用单位8型小客车10辆,单价为6.8万元(价税合计)。
(3)该汽车厂自用A型小客车3辆。
(4)外购钢材支付货款560万元,已取得专用发票,购A钢材取得的运输单位开具的普通发票上注明运费20000元,钢材已验收入库。
(5)外购低值易耗品90000元,取得的专用发票上已注明税款,但其中有1OO00元因为保管不善被盗。
(6)该汽车厂附设的独立核算的营业性饭店当月取得住宿费收入60万元,餐厅收入45万元,卡拉OK歌舞厅收入30万元,停车费收入5万元,场租收入1万元。均分别核算。本题适用消费税税率3%。
该厂当月增值税销项税额为( )。
A. 481.188万元
B. 503.83万元
C. 570.10万元
D. 607.58万元
7、 根据材料回答{TSE}题: 北方某汽车制造企业为增值税一般纳税人。2011年3月,发生以下经济业务:
(1)外购用于生产A型小汽车的钢材一批,全部价款已付并验收入库。从供货方取得的防伪税控系统开具的增值税专用发票上注明的增值税税额为18.7万元,该发票当月已经通过认证。
(2)外购用于装饰公司办公楼的建筑材料一批,全部价款已付并验收入库。从供货方取得的增值税专用发票上注明的增值税税额为3.4万元。当月已将该批建筑材料用于办公楼装饰。
(3)外购用于生产A型小汽车的配件一批,价款已付,从供货方取得防伪税控增值税专用发票上注明的增值税税额为51万元。供货方于3月16日将该批配件发出,但该企业本月未到税务机关认证发票。
(4)采取直接收款方式向甲汽车销售公司销售A型小汽车一批,已收到全部车价款(含增值税)760.5万元,给购车方开具了增值税专用发票,并于当日将“提车单”交给购车方自行提货。3月31日购车方尚未将该批车提走。
(5)采取托收承付方式向甲汽车销售公司销售A型小汽车一批,车价款(不含增值税)为300万元。该企业已将该批汽车发出并向银行办妥托收手续。3月31日该企业尚未收到该批车款。
已知:A型小汽车适用的消费税税率为5%,适用的增值税税率为17%。
该企业计算的3月份应纳增值税税额如下:
应纳增值税税额=760.5÷(1+17%)×17%-(18.7+3.4+51)=37.40(万元)。
下面对该企业3月份应纳增值税税额,正确的是( )。
A. 外购用于装饰公司办公楼的建筑材料,其增值税进项税额不应从销项税额中抵扣
B. 外购用于生产A型小汽车的配件,由于取得防伪税控增值税专用发票未到税务机关认证,其增值税进项税额(51万元)不应在3月份抵扣
C. 采取托收承付方式销售小汽车,因已发出货物并办妥托收手续,应在3月份计算缴纳增值税
D. 向甲汽车销售公司销售A型小汽车企业尚未收到该批车款,不用计算增值税的
8、根据下列材料,请回答{TSE}题:甲企业为增值税一般纳税人,主要生产M产品,每件产品的不合税售价为1 000元,成本为每件200元;购进原材料均能取得增值税专用发票,购销货物适用增值税税率均为17%(城市维护建设税及教育费附加不考虑)。2011年8月,税务机关对甲企业2010年度的纳税情况进行检查,甲企业有关账务资料如下:
(1)销售给A企业M产品10件,同时收取包装物租金1 000元,账务处理为:
借:银行存款 12 700
贷:资本公积 11 700
其他业务收入 1 000
(2)销售给B企业(小规模纳税人)M产品2件,账务处理为:
借:银行存款2 340
贷:其他应付款2 340
(3)职工福利部门领用M产品5件,账务处理为:
借:应付职工薪酬1 000
贷:库存商品1 000
(4)在建工程领用生产用原材料10 0(30元(该项工程至2011年8月尚未完工),账务处理为:
借:在建工程10 000
贷:原材料10 000
甲企业销售给A企业产品,正确的涉税处理为( )。
A.按对外售价计算主营业务收入
B.计算增值税销项税额
C.其进项税额不得抵扣
D.其进项税额作转出处理
9、甲企业向A企业收取的包装物租金应调增增值税销项税额为( )元。
A.0
B.50
C.145.3
D.170
10、甲企业销售给B企业产品应调增增值税销项税额为( )元。
A.0
B.70.2
C.340
D.397.8
