第四章货物和劳务税制度-第一节增值税制(第2批:10题)
2014年6月12日 / 来源:233网校评论
导读:
进入经济师考试题库章节练习在线测试本批试题,可查看答案及解析 进入测试模式
单选题
1、
2、根据现行增值税的规定,下列混合销售行为应当征收增值税的是( )。
A.某建筑安装公司提供辅助材料为客户提供安装服务
B.某宾馆提供餐饮服务的同时销售烟酒
C.批发企业销售货物并送货上门
D.电信部门销售电话并为客户提供电信服务
3、某生产企业为增值税一般纳税人,2010年3月对资产盘点过程中不需要的部分资产进行处理:销售已使用4年的机器设备,取得收入9 200元(原值为8 500元);销售自己使用过的应交消费税的机动车1辆,取得收入64 000元(原值为59 000元);销售给小规模纳税人库存未用的钢材取得收入35 000元,该企业上述经济业务应缴纳增值税为( )元。(以上收入均为含税收入)
A.5 594.70
B.6 316.24
C.6 493.16
D.6 916.34
4、 某生产企业为增值税一般纳税人,2010年3月对资产盘点过程中不需要的部分资产进行处理:销售已使用4年的机器设备,取得收入9 200元(原值为8 500元);销售自己使用过的应交消费税的机动车1辆,取得收入64 000元(原值为59 000元);销售给小规模纳税人库存未用的钢材取得收入35 000元,该企业上述经济业务应缴纳增值税为( )元。(以上收入均为含税收入)
A. 5 594.70
B. 6 316.24
C. 6 493.16
D. 6 916.34
5、 某家具生产企业为一般纳税人,某月份销售产品200件,每件不含税价为1 000元,该月收取包装物使用费20 000元。另外,为保证购买方及时退回包装物,订立了包装物使用期限为六个月的合同,并收取押金40 000元。则本月该企业应缴纳的增值税为( )元。
A. 42 717.95
B. 37 400
C. 36 905.98
D. 34 000
6、 税务检查人员对某企业(增值税一般纳税人,适用增值税税率为17%)进行检查,发现该企业将一笔贷款20000元(含税价格)记入“资本公积”账户,导致企业少缴增值税( )元。
A. 0
B. 2905.98
C. 3400
D. 4096.39
7、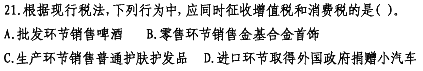
多选题
8、(2010年)下列行为中,既缴纳增值税又缴纳消费税的有( )。
A. 酒厂将自产的白酒赠送给协作单位
B. 卷烟厂将自产的烟丝移送用于生产卷烟
C. 日化厂将自产的香水精移送用于生产护肤品
D. 汽车厂将自产的应税小汽车赞助给某艺术节组委会
E. 地板厂将自产的新型实木地板奖励给有突出贡献的职工
9、 某市汽车制造厂(增值税一般纳税人)2011年6月发生以下业务:
(1)购进原材料(已入库)等,取得的增值税专用发票上注明税款共600万元,销售小汽车取得销售收入(含税)8000万元,支付铁路运输运费5万元,取得运输发票;
(2)兼营汽车租赁业务取得收入20万元;
(3)兼营汽车运输业务取得收入50万元;
(4)从事汽车修理业务,开具普通发票上注明销售额35.1万元。该厂分别核算汽车销售额、租赁业务和运输业务营业额,该厂当月应纳增值税、消费税、营业税和城市维护建设税(该厂汽车适用的消费税税率为8%、企业城市维护建设税税率为7%)的计算正确的为( )。
A. 应纳增值税567.14万元
B. 应纳消费税547.01万元
C. 应纳营业税1万元
D. 应纳城市维护建设税78.166万元
E. 以上选项都正确
案例分析题
10、根据以下内容,回答{TSE}题。
某工业企业(增值税一般纳税人)主要生产销售各种型号发电机组。2011年9月的有关资料如下:
(1)本月发出7月份以预收货款方式销售给某机电设备销售公司的发电机组3台,每台不含税售价30000元。另向购买方收取装卸费3510元。
(2)企业采取分期收款方式销售给某单位大型发电机组1台,开具普通发票,金额为245700元。书面合同规定9月、10月、11月三个月每月付款81900元。
(3)委托某商场代销10台小型发电机组,协议规定,商场按每台含税售价25000元对外销售,并按该价格与企业结算。手续费按每台500元计算,在结算货款时抵扣。产品已发给商场,商场本月无销售。
(4)为本企业专门自制发电机组1台,本月移送并开始安装。该设备账面成本为35000元,无同类型产品销售价。
(5)外购原材料一批,增值税专用发票上注明的进项税额为2000元,货款已经支付,材料已验收入库。
(6)进口原材料一批,关税完税价折合人民币120000元,假设进口关税税率为50%。另从报关地运到企业,支付运费5000元、建设基金100元、装卸费500元,取得运费发票。原材料已验收入库。
已知取得的作为增值税扣除依据的相关凭证均在本月认证并申报抵扣。
A.0
B.15300
C.15810
D.15896.7
下载233网校APP,更多考试报考
1、
2、根据现行增值税的规定,下列混合销售行为应当征收增值税的是( )。
A.某建筑安装公司提供辅助材料为客户提供安装服务
B.某宾馆提供餐饮服务的同时销售烟酒
C.批发企业销售货物并送货上门
D.电信部门销售电话并为客户提供电信服务
3、某生产企业为增值税一般纳税人,2010年3月对资产盘点过程中不需要的部分资产进行处理:销售已使用4年的机器设备,取得收入9 200元(原值为8 500元);销售自己使用过的应交消费税的机动车1辆,取得收入64 000元(原值为59 000元);销售给小规模纳税人库存未用的钢材取得收入35 000元,该企业上述经济业务应缴纳增值税为( )元。(以上收入均为含税收入)
A.5 594.70
B.6 316.24
C.6 493.16
D.6 916.34
4、 某生产企业为增值税一般纳税人,2010年3月对资产盘点过程中不需要的部分资产进行处理:销售已使用4年的机器设备,取得收入9 200元(原值为8 500元);销售自己使用过的应交消费税的机动车1辆,取得收入64 000元(原值为59 000元);销售给小规模纳税人库存未用的钢材取得收入35 000元,该企业上述经济业务应缴纳增值税为( )元。(以上收入均为含税收入)
A. 5 594.70
B. 6 316.24
C. 6 493.16
D. 6 916.34
5、 某家具生产企业为一般纳税人,某月份销售产品200件,每件不含税价为1 000元,该月收取包装物使用费20 000元。另外,为保证购买方及时退回包装物,订立了包装物使用期限为六个月的合同,并收取押金40 000元。则本月该企业应缴纳的增值税为( )元。
A. 42 717.95
B. 37 400
C. 36 905.98
D. 34 000
6、 税务检查人员对某企业(增值税一般纳税人,适用增值税税率为17%)进行检查,发现该企业将一笔贷款20000元(含税价格)记入“资本公积”账户,导致企业少缴增值税( )元。
A. 0
B. 2905.98
C. 3400
D. 4096.39
7、
多选题
8、(2010年)下列行为中,既缴纳增值税又缴纳消费税的有( )。
A. 酒厂将自产的白酒赠送给协作单位
B. 卷烟厂将自产的烟丝移送用于生产卷烟
C. 日化厂将自产的香水精移送用于生产护肤品
D. 汽车厂将自产的应税小汽车赞助给某艺术节组委会
E. 地板厂将自产的新型实木地板奖励给有突出贡献的职工
9、 某市汽车制造厂(增值税一般纳税人)2011年6月发生以下业务:
(1)购进原材料(已入库)等,取得的增值税专用发票上注明税款共600万元,销售小汽车取得销售收入(含税)8000万元,支付铁路运输运费5万元,取得运输发票;
(2)兼营汽车租赁业务取得收入20万元;
(3)兼营汽车运输业务取得收入50万元;
(4)从事汽车修理业务,开具普通发票上注明销售额35.1万元。该厂分别核算汽车销售额、租赁业务和运输业务营业额,该厂当月应纳增值税、消费税、营业税和城市维护建设税(该厂汽车适用的消费税税率为8%、企业城市维护建设税税率为7%)的计算正确的为( )。
A. 应纳增值税567.14万元
B. 应纳消费税547.01万元
C. 应纳营业税1万元
D. 应纳城市维护建设税78.166万元
E. 以上选项都正确
案例分析题
10、根据以下内容,回答{TSE}题。
某工业企业(增值税一般纳税人)主要生产销售各种型号发电机组。2011年9月的有关资料如下:
(1)本月发出7月份以预收货款方式销售给某机电设备销售公司的发电机组3台,每台不含税售价30000元。另向购买方收取装卸费3510元。
(2)企业采取分期收款方式销售给某单位大型发电机组1台,开具普通发票,金额为245700元。书面合同规定9月、10月、11月三个月每月付款81900元。
(3)委托某商场代销10台小型发电机组,协议规定,商场按每台含税售价25000元对外销售,并按该价格与企业结算。手续费按每台500元计算,在结算货款时抵扣。产品已发给商场,商场本月无销售。
(4)为本企业专门自制发电机组1台,本月移送并开始安装。该设备账面成本为35000元,无同类型产品销售价。
(5)外购原材料一批,增值税专用发票上注明的进项税额为2000元,货款已经支付,材料已验收入库。
(6)进口原材料一批,关税完税价折合人民币120000元,假设进口关税税率为50%。另从报关地运到企业,支付运费5000元、建设基金100元、装卸费500元,取得运费发票。原材料已验收入库。
已知取得的作为增值税扣除依据的相关凭证均在本月认证并申报抵扣。
A.0
B.15300
C.15810
D.15896.7
