第八章企业投融资决策及重组-第三节投资决策(第5批:20题)
2014年6月12日 / 来源:233网校评论
导读:
进入经济师考试题库章节练习在线测试本批试题,可查看答案及解析 进入测试模式
单选题
1、 在计算内部报酬率时,如果按预估的贴现率计算出的净现值为正数,下列说法正确的是( )。
A. 说明预估的贴现率小于该项目的实际报酬率,应提高贴现率,再进行测算
B. 说明预估的贴现率大于该项目的实际报酬率,应降低贴现率,再进行测算
C. 说明预估的贴现率大于该项目的实际报酬率,应提高贴现率,再进行测算
D. 说明预估的贴现率小于该项目的实际报酬率,应降低贴现率,再进行测算
2、 下列属于非贴现现金流量指标的是( )。
A. 投资回收期
B. 内部报酬率
C. 获利指数
D. 净现值
3、 某企业计划投资某项目,总投资为28000元,5年收回投资。假设资本成本率为10%,每年的营业现金流量情况如下表:
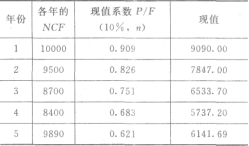
则该项投资的净现值为( )。
A. 18490
B. 46490
C. 35349.59
D. 7349.59
4、在进行投资项目的现金流量估算时,需要估算的是与项目相关的( )。
A. 增量现金流量
B. 企业全部现金流量
C. 投资现金流量
D. 经营现金流量
5、S公司准备上一个新产品的生产项目,项目的经济寿命为6年。项目固定资产投资:厂房为100万元,购置设备为64万元,流动资金净增加额为50万元。采用直线法折旧,无残值。项目终结时建筑物按30万元售出。项目建成投产后,预计年销售额增加320万元,每年固定成本(不包括折旧)增加52万元,变动成本总额增加182万元。设税率为25%。该项目的营业现金流量为( )万元。
A. 214
B. 708
C. 92
D. 80
6、下列对获利指数法的决策规则的表述正确的是( )。
A. 在只有一个备选方案的采纳与否决策中,获利指数大于或等于1则拒绝
B. 在只有一个备选方案的采纳与否决策中,获利指数小于1则采纳
C. 在有多个方案的互斥选择决策中,应采用利润指数超过1最多的投资项目
D. 在有多个方案的互斥选择决策中,应采用利润指数小于1最多的投资项目
7、 (2009年)在估算每年营业现金流量时,将折旧视为现金流入量的原因是( )。
A. 折旧是非付现成本
B. 折旧可抵税
C. 折旧是付现成本
D. 折旧不可抵税
8、 (2009年)在使用内部报酬率法进行固定资产投资决策时,选择可行方案的标准是内部报酬率要( )。
A. 高于资本成本率
B. 低于资本成本率
C. 高于标准离差率
D. 低于标准离差率
9、某公司准备购置一条新的生产线。新生产线使公司年利润总额增加400万元,每年折旧增加20万元,假定所得税率为25%,则该生产线项目的年净营业现金流量为( )万元。
A. 300
B. 320
C. 380
D. 420
10、 (2010年)公司在对互斥的投资方案选择决策中,当使用不同的决策指标所选的方案不一致时,在无资本限量的情况下,应以( )指标为选择依据。
A. 投资回收期
B. 获利指数
C. 内部报酬率
D. 净现值
下载233网校APP,更多考试报考
1、 在计算内部报酬率时,如果按预估的贴现率计算出的净现值为正数,下列说法正确的是( )。
A. 说明预估的贴现率小于该项目的实际报酬率,应提高贴现率,再进行测算
B. 说明预估的贴现率大于该项目的实际报酬率,应降低贴现率,再进行测算
C. 说明预估的贴现率大于该项目的实际报酬率,应提高贴现率,再进行测算
D. 说明预估的贴现率小于该项目的实际报酬率,应降低贴现率,再进行测算
2、 下列属于非贴现现金流量指标的是( )。
A. 投资回收期
B. 内部报酬率
C. 获利指数
D. 净现值
3、 某企业计划投资某项目,总投资为28000元,5年收回投资。假设资本成本率为10%,每年的营业现金流量情况如下表:
则该项投资的净现值为( )。
A. 18490
B. 46490
C. 35349.59
D. 7349.59
4、在进行投资项目的现金流量估算时,需要估算的是与项目相关的( )。
A. 增量现金流量
B. 企业全部现金流量
C. 投资现金流量
D. 经营现金流量
5、S公司准备上一个新产品的生产项目,项目的经济寿命为6年。项目固定资产投资:厂房为100万元,购置设备为64万元,流动资金净增加额为50万元。采用直线法折旧,无残值。项目终结时建筑物按30万元售出。项目建成投产后,预计年销售额增加320万元,每年固定成本(不包括折旧)增加52万元,变动成本总额增加182万元。设税率为25%。该项目的营业现金流量为( )万元。
A. 214
B. 708
C. 92
D. 80
6、下列对获利指数法的决策规则的表述正确的是( )。
A. 在只有一个备选方案的采纳与否决策中,获利指数大于或等于1则拒绝
B. 在只有一个备选方案的采纳与否决策中,获利指数小于1则采纳
C. 在有多个方案的互斥选择决策中,应采用利润指数超过1最多的投资项目
D. 在有多个方案的互斥选择决策中,应采用利润指数小于1最多的投资项目
7、 (2009年)在估算每年营业现金流量时,将折旧视为现金流入量的原因是( )。
A. 折旧是非付现成本
B. 折旧可抵税
C. 折旧是付现成本
D. 折旧不可抵税
8、 (2009年)在使用内部报酬率法进行固定资产投资决策时,选择可行方案的标准是内部报酬率要( )。
A. 高于资本成本率
B. 低于资本成本率
C. 高于标准离差率
D. 低于标准离差率
9、某公司准备购置一条新的生产线。新生产线使公司年利润总额增加400万元,每年折旧增加20万元,假定所得税率为25%,则该生产线项目的年净营业现金流量为( )万元。
A. 300
B. 320
C. 380
D. 420
10、 (2010年)公司在对互斥的投资方案选择决策中,当使用不同的决策指标所选的方案不一致时,在无资本限量的情况下,应以( )指标为选择依据。
A. 投资回收期
B. 获利指数
C. 内部报酬率
D. 净现值
